
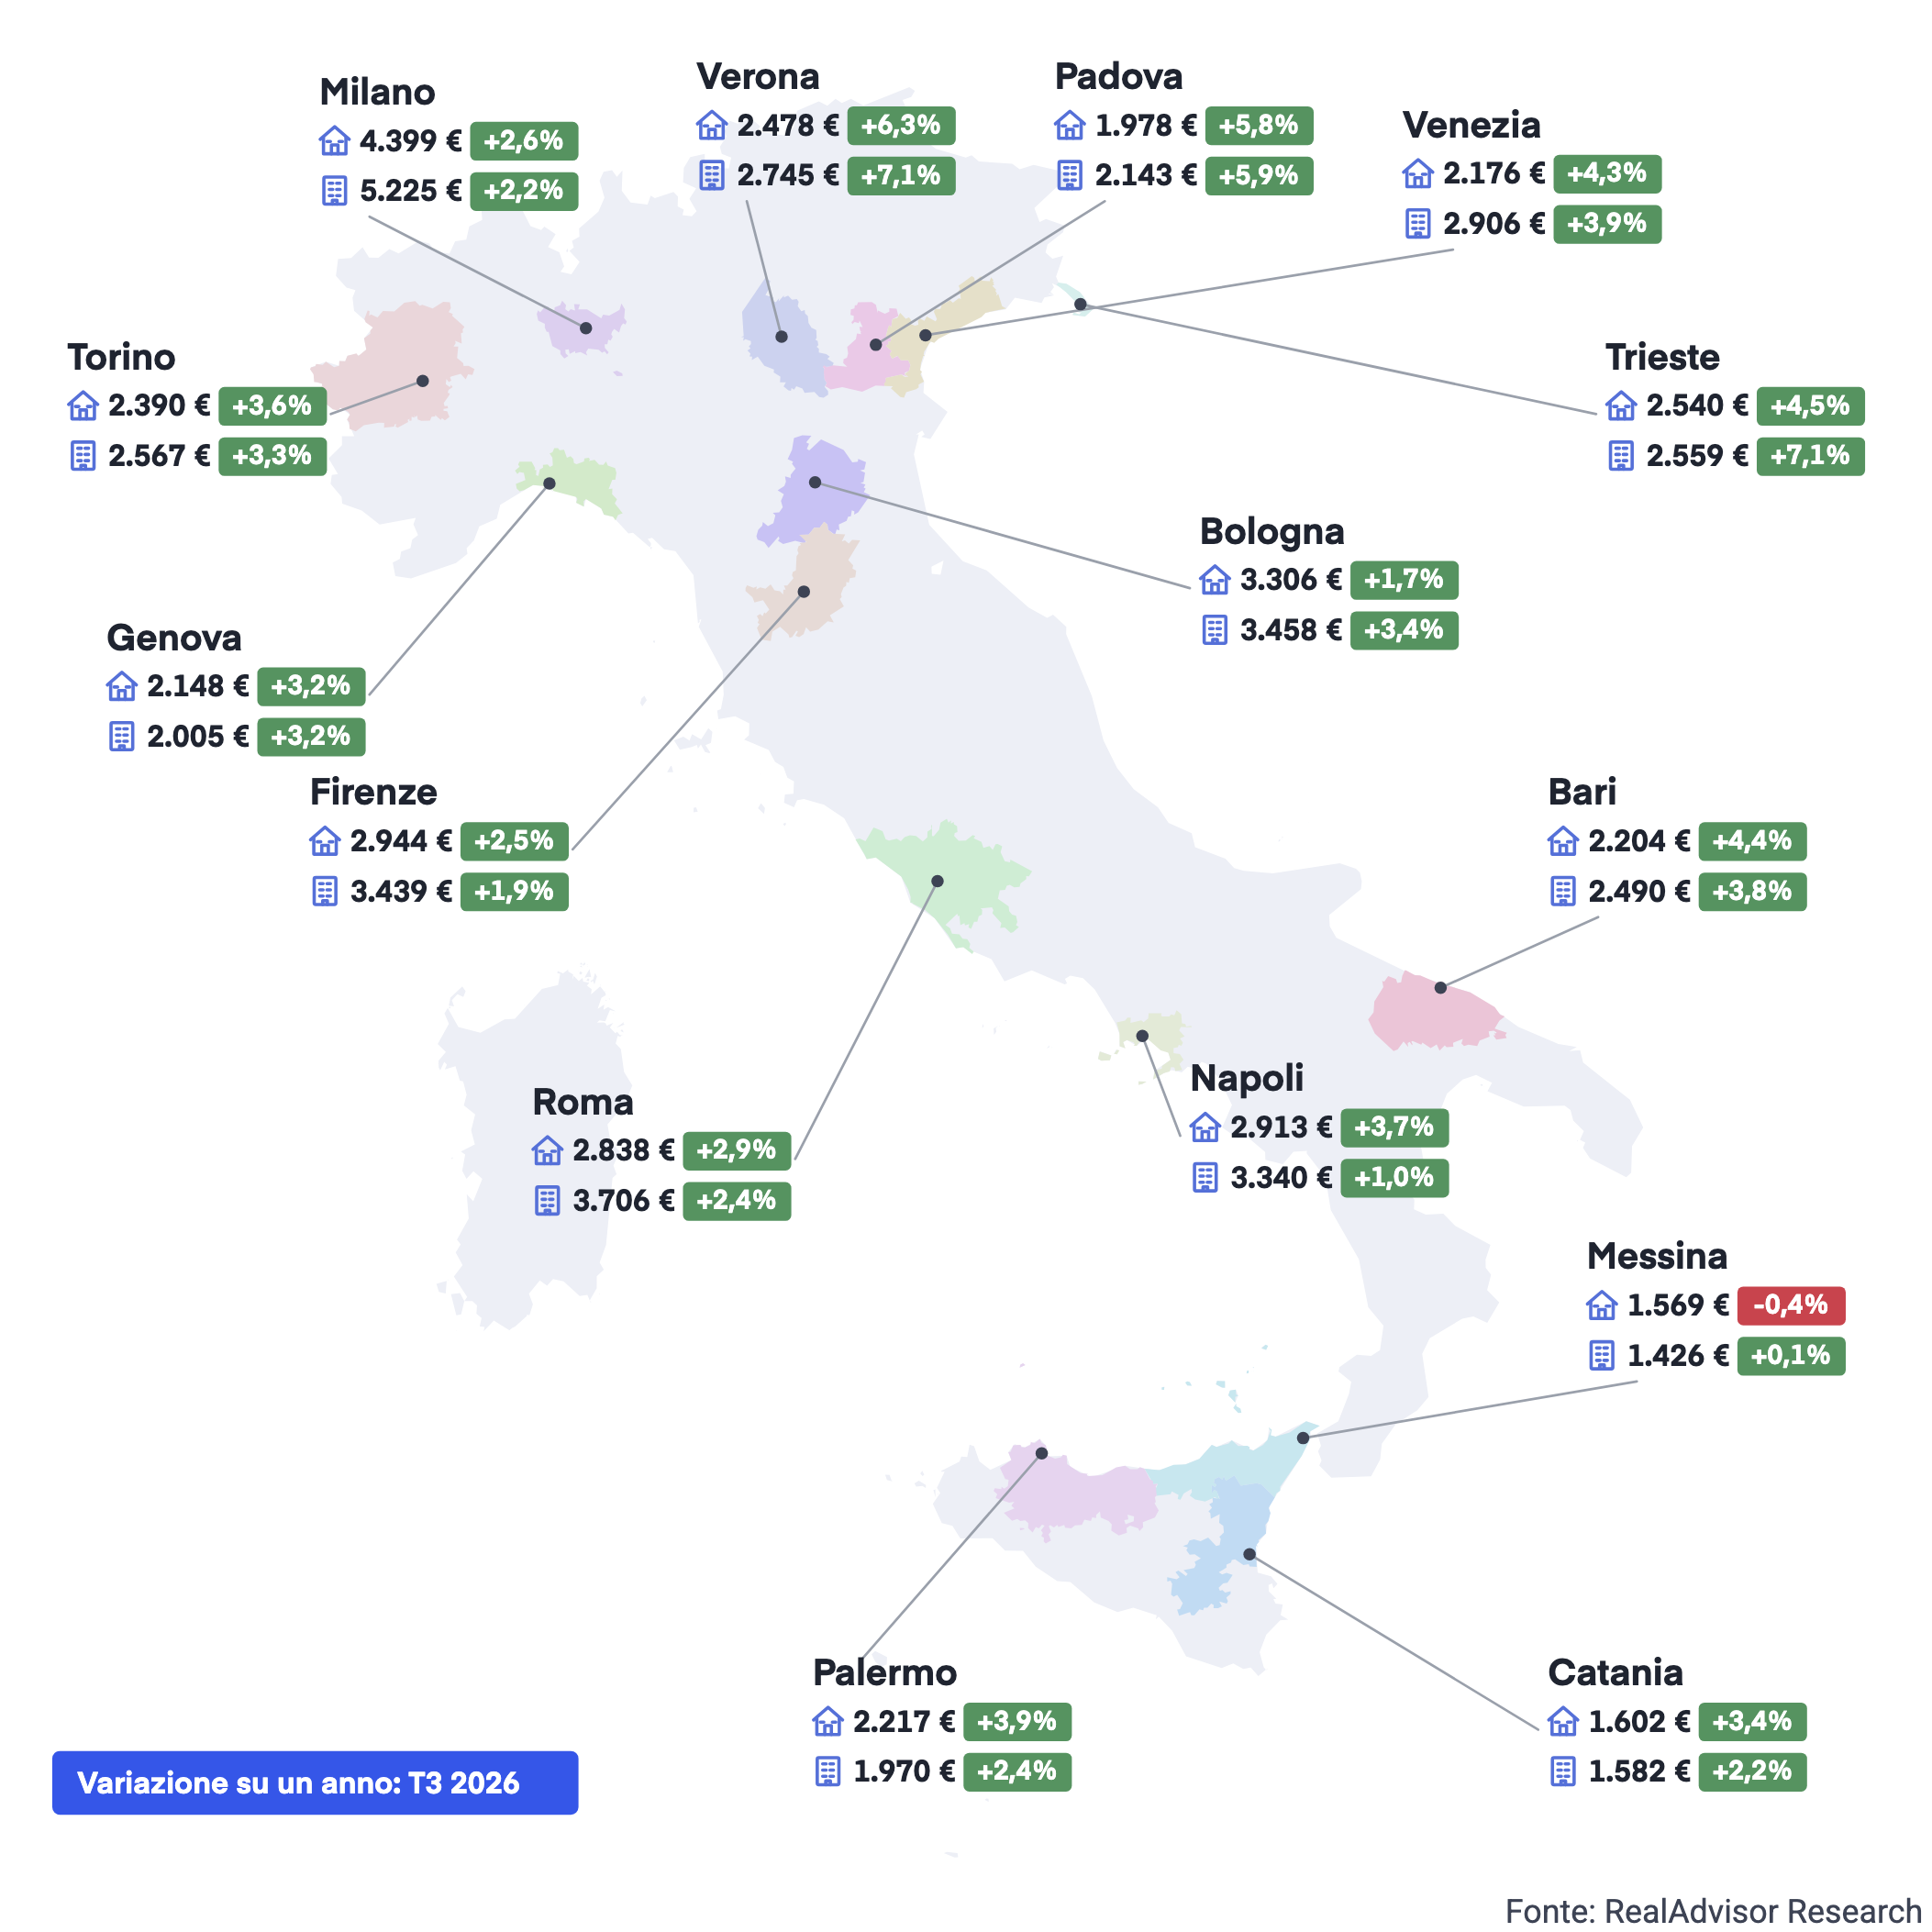
T3 2026: Evoluzione annua dei prezzi al 30 settembre 2026
Prezzo medio al m² di case e appartamenti
T3 2026: Evoluzione annua dei prezzi in 15 grandi città
Il mercato frena, le grandi città tengono
In un anno gli appartamenti crescono del +2,9% e le case del +1,6%, ma il trimestre è quasi fermo (0,0% e -0,6% da fine giugno). La frenata è fuori dalle grandi città: da fine giugno nessuna delle quindici è in calo negli appartamenti. Guida la fascia media, tra circa 2.500 e 2.900 €/m² (Venezia, Verona, Torino, Trieste, Bari): +5,0% in media, più del doppio delle cinque più care (+2,2%). In testa Trieste e Verona (+7,1%).
Milano resta la più cara (5.225 €/m²), ma cresce solo del +2,2% in un anno e del +0,1% da fine giugno. Su scala nazionale e su dieci anni, i prezzi delle case sono cresciuti quanto i salari (si veda il grafico “Salari, prezzi di acquisto e affitti” più in basso).
Nota metodologica: il nostro modello dei prezzi è stato ricalibrato ad agosto 2026; i livelli non sono confrontabili con le edizioni precedenti e tutti i dati del T3 2026 sono calcolati sulla nuova base.
Il mercato rallenta, la fascia media no
Al 30 settembre i prezzi residenziali crescono del +2,9% annuo negli appartamenti e del +1,6% nelle case, ma da fine giugno sono fermi (0,0% e -0,6%); in tre anni la rivalutazione è del +12,9% e del +8,8%. Le fonti ufficiali, ferme al secondo trimestre, segnavano ancora +4,0% (ISTAT), come l’area euro (Eurostat): il nostro indice indica che dopo l’estate il passo si è ridotto.
La frenata non tocca tutti allo stesso modo. Divise le quindici città in tre gruppi per prezzo degli appartamenti, le cinque più care (Milano, Roma, Bologna, Firenze, Napoli: 3.834 €/m² in media) crescono del +2,2% in un anno, le cinque di fascia media del +5,0%, le cinque più economiche (Padova, Genova, Palermo, Catania, Messina) del +2,8%. Non è un evento sporadico: su tre anni la fascia media guadagna il +17,3%, contro il +12,2% delle più care e il +9,4% delle più economiche.
Quanto vale la mia casa?
Inserisci il tuo indirizzo e scopri gratuitamente il valore del tuo immobile con il nostro strumento di valutazione online.
Dieci anni allo stesso passo. Dal 2016 al 2025 i prezzi delle abitazioni sono saliti del +15,9%, le retribuzioni contrattuali del +15,3% e gli affitti del +12,3% (ISTAT), tutti meno dell’inflazione (+22,7%). Con gli ultimi dati del 2026 i prezzi passano di poco avanti (+4,0% annuo contro +2,6% dei salari): in media nazionale la casa non si è staccata dai redditi.
Il Nord-Est in testa, le regioni frenano. Il Veneto guida in entrambi i segmenti (+5,1% negli appartamenti, +3,7% nelle case), seguito dal Friuli-Venezia Giulia (+4,3%). Da fine giugno però le case calano in 16 regioni su 20, Lombardia compresa (-0,5%). Su un anno sono in calo Basilicata (-1,2% negli appartamenti, -0,7% nelle case) e Valle d’Aosta (-1,1% nelle case).
Il Sud tiene il passo. Nel nostro indice, da fine giugno le cinque città del Mezzogiorno crescono in media del +1,7%, contro il +0,2% di Milano, Torino e Genova, con Messina e Palermo (+2,3%) in testa. È un solo trimestre, e l’ISTAT nel secondo vedeva il contrario (Sud e Isole +2,6%, Centro +5,1%): lo leggiamo come un recupero da livelli bassi, non come una tendenza. Su tre anni le città del Sud restano indietro (+8,0%).
Milano, il caso a parte. Resta la piazza più cara (5.225 €/m²), ma cresce meno della media sia in un anno (+2,2%) sia in tre (+12,4% contro +12,9%). Pesano prezzi ormai lontani dai redditi locali e un’offerta nuova frenata dai cantieri bloccati dopo l’inchiesta urbanistica del 2025; secondo gli operatori, la domanda si sposta sull’usato ristrutturato e sull’hinterland.
Salari, prezzi di acquisto e affitti, 2016-2026 (indice 2016 = 100)
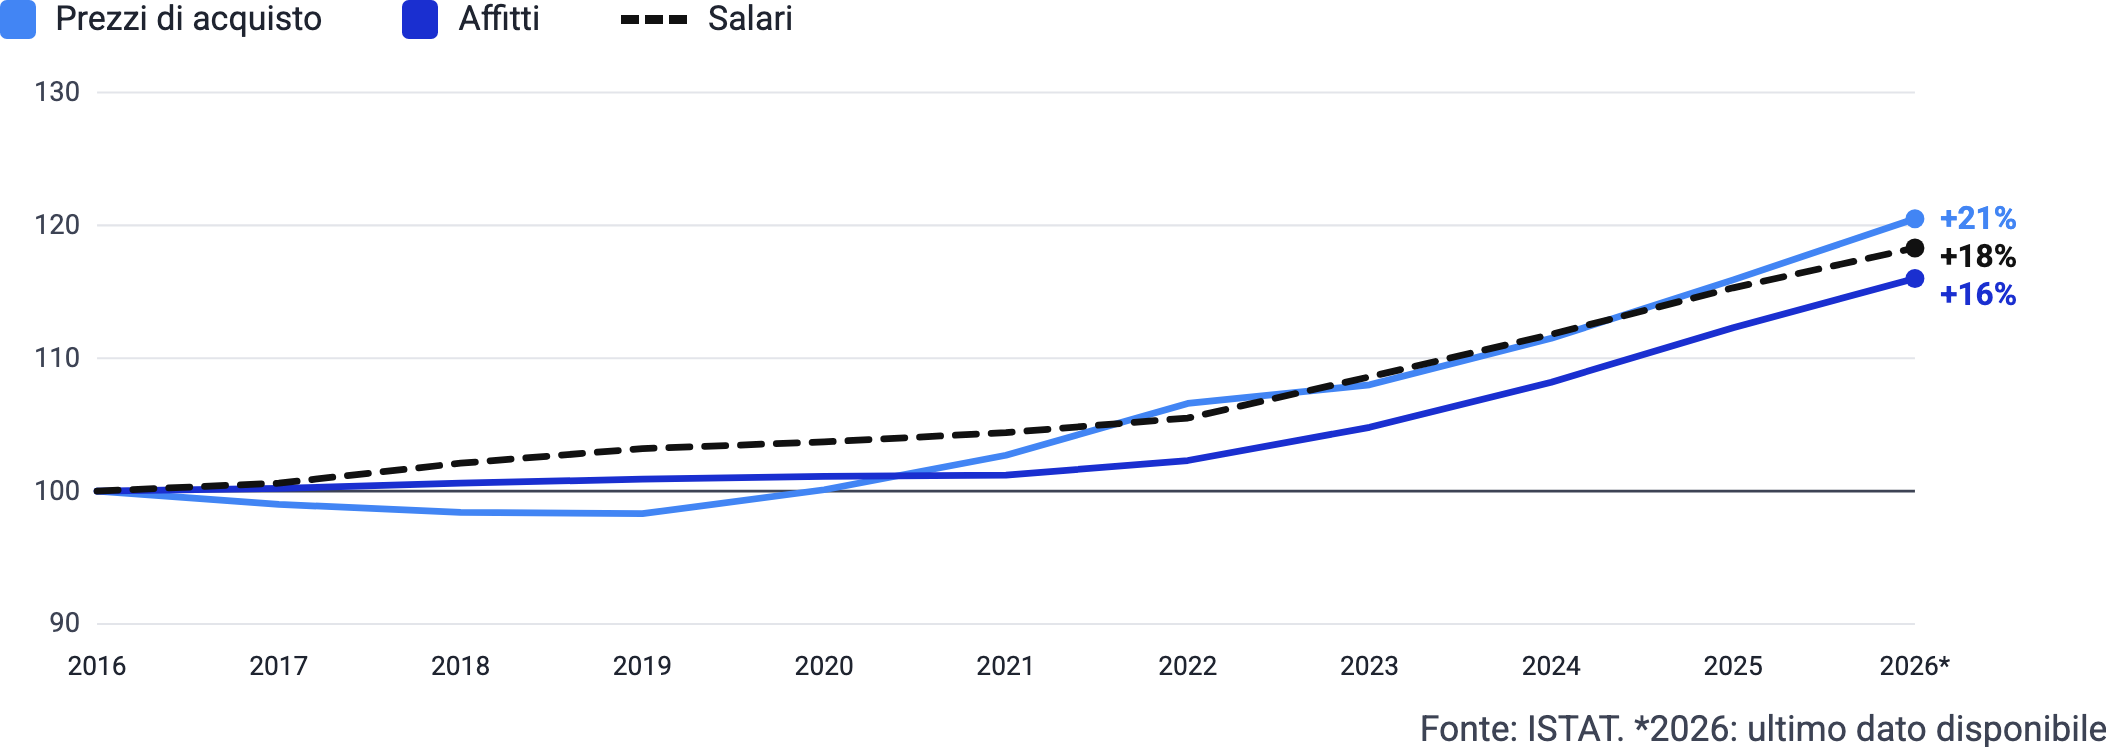
Fonte: ISTAT. *2026: ultimo dato disponibile
Compravendite stabili, mutui più cari
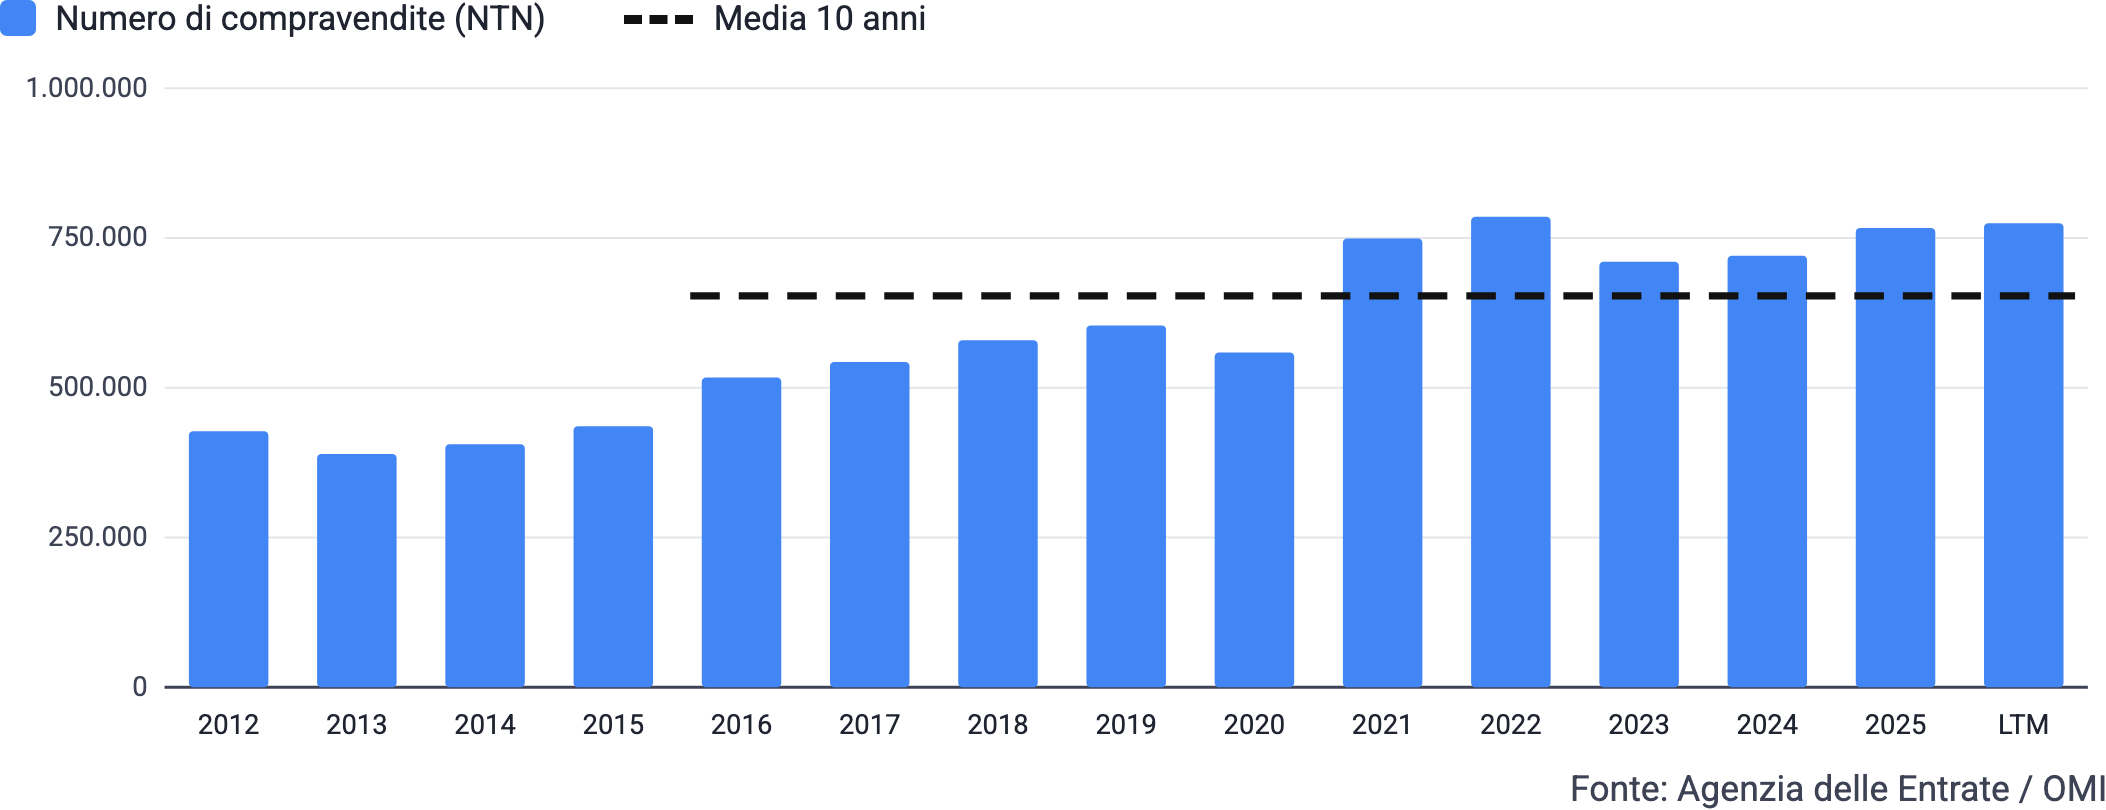
I volumi si sono assestati su livelli alti: 766.757 compravendite nel 2025 (+6,4%), 201.596 nel secondo trimestre 2026 (+0,1%) e 774.612 nei dodici mesi a giugno, ben sopra la media del decennio (OMI).
Crescono Nord-Ovest (+0,4%) e Sud (+0,6%), cala il Centro (-0,7%); tra le grandi città spicca Napoli (+4,2%), Milano è ferma. Il nuovo accelera (+15,6%), ma pesa solo il 6,4%: è un mercato di usato.
Il credito torna a rincarare. Il TAEG sui nuovi mutui casa è salito al 3,99% ad agosto, dal 3,81% di luglio (Banca d’Italia), e il 46,6% degli acquisti usa un mutuo (OMI). Il rialzo BCE di settembre, il secondo del 2026 (depositi al 2,50%), non è però ancora nei dati.
La rata sale del 2% in un mese. Con il TAEG passato dal 3,81% al 3,99%, la rata di un mutuo a 25 anni cresce di circa il 2% a parità di importo, e il rialzo BCE di settembre deve ancora arrivare ai nuovi mutui. Le famiglie si coprono: la quota a tasso variabile scende al 23,9% ad agosto, dal 29,0% di luglio (Banca d’Italia).
Più credito, non meno. Nel secondo trimestre i mutui per l’acquisto di abitazioni valgono 12.755 milioni di euro (+2,6% annuo), con un tasso medio alla prima rata del 3,57% (OMI).
La domanda c’è: le famiglie con intenzione di acquisto certa o probabile sono passate dal 2,5% all’8,5% in un anno. Nomisma prevede compravendite stabili nel 2026, in calo nel 2027 e in ripresa nel 2028.
Evoluzione del volume annuale di compravendite, dal 2012 a oggi
Fonte: Agenzia delle Entrate / OMI
L’inflazione supera ormai i prezzi
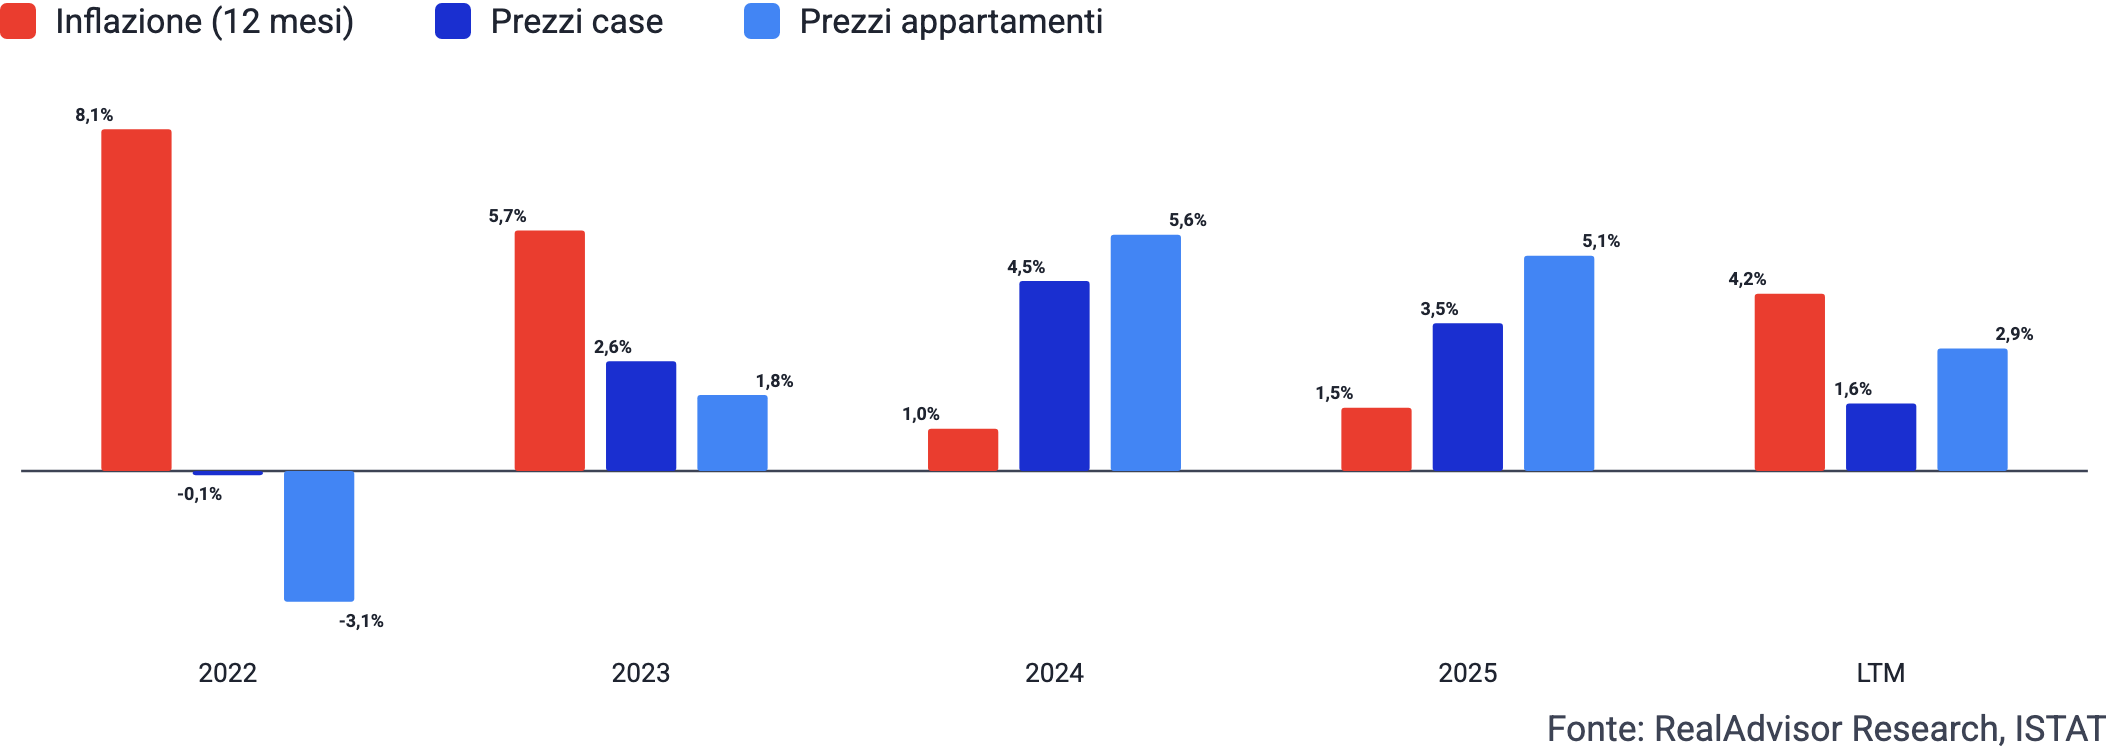
Il guadagno reale è diventato una perdita. A settembre l’inflazione è salita al +4,2% secondo la stima preliminare ISTAT (+3,3% ad agosto), spinta dall’energia; l’inflazione di fondo resta sotto il 2% (+1,7%). Con prezzi in crescita dell’1,6-2,9%, la casa perde potere d’acquisto per la prima volta dal 2023, dopo due anni (2024-2025) in cui aveva battuto nettamente il carovita.
Il grafico ricorda il precedente del 2022, quando un’inflazione all’8,1% sovrastava prezzi fermi o in calo. Oggi siamo lontani da quei livelli, ma la pressione non sarà breve: la BCE prevede che l’inflazione dell’area euro resti ben sopra il 2% per un periodo prolungato (3,0% nel 2026, 2,5% nel 2027).
Affitti e salari restano indietro. A settembre i canoni dell’abitazione principale salgono del +3,3% annuo (ISTAT) e ad agosto le retribuzioni contrattuali del +2,6%: entrambi sotto l’inflazione, quindi in calo in termini reali.
Cosa significa. Per chi compra: le città di fascia media restano sotto i 3.000 €/m² ma sono quelle che corrono di più; il variabile costa meno oggi, ma espone a nuovi rialzi. Per chi vende a Milano e nelle piazze più care: la domanda è più selettiva e un prezzo realistico accorcia i tempi. Per chi investe: con affitti sotto l’inflazione, contano la città e la classe energetica, mentre l’Italia non ha ancora recepito la direttiva “case green”.
Sul fronte dell’offerta, il Piano Casa (legge 116/2026) stanzia 970 milioni nel 2026-2030 per recuperare alloggi popolari: un aiuto per la domanda più debole, non per i prezzi di mercato nel breve periodo.
Evoluzione dei prezzi immobiliari rispetto all’inflazione dal 2022
Fonte: RealAdvisor Research, ISTAT
Quanto vale la mia casa?
Inserisci il tuo indirizzo e scopri gratuitamente il valore del tuo immobile con il nostro strumento di valutazione online.
Su RealAdvisor: piattaforma europea di riferimento che porta fiducia e liquidità al mercato immobiliare. Ogni mese oltre un milione di utenti utilizza la nostra tecnologia per conoscere il valore reale del proprio immobile e individuare i migliori agenti immobiliari della propria zona.
Presente in sei Paesi (Italia, Svizzera, Francia, Spagna, Portogallo e Polonia), la nostra rete conta più di 5.000 agenzie partner. Richiedi ora la tua valutazione online gratuita, fatti affiancare dai migliori agenti e massimizza il valore del tuo immobile.
Regioni: Evoluzione dei prezzi di case e appartamenti
Appartamenti
Case
Grandi città: Evoluzione dei prezzi di case e appartamenti
Appartamenti
Case
Maggiori informazioni
- Valutazione immobiliare online
- Consulta i prezzi delle proprietà
- Scarica la versione completa del barometro
Contatti Stampa
- press@realadvisor.com
- +41 (0) 22 552 46 46
RealAdvisor SA
Rte de Saint-Julien 198,
CH-1228 Plan-les-Ouates
RealAdvisor AG
Hönggerstrasse 65
CH-8037 Zürich


 Italia
 España
 France
 Suisse
 Belgique / België
 Česko
 Deutschland
 Nederland
 Österreich
 Polska
 Portugal
 United Kingdom