
Risposta rapida
Il leasing immobiliare è una forma di finanziamento che consente di utilizzare un immobile, acquistato o realizzato da una banca o da un intermediario finanziario, pagando canoni periodici e con la possibilità di diventarne proprietari attraverso il riscatto finale. Può offrire vantaggi in termini di liquidità, flessibilità dei pagamenti e trattamento fiscale, soprattutto per imprese e professionisti.
Punti chiave
- Funzionamento: l'immobile rimane di proprietà del concedente fino all'eventuale riscatto.
- Costi: comprende anticipo iniziale, canoni periodici, prezzo di riscatto e spese accessorie.
- Convenienza: dipende dal costo del finanziamento, dalla destinazione dell'immobile e dalle agevolazioni applicabili.
Il leasing immobiliare rappresenta un'alternativa al tradizionale mutuo per chi desidera acquistare un'abitazione o un immobile destinato all'attività professionale o imprenditoriale. Permette infatti di utilizzare un immobile senza sostenerne immediatamente l'intero prezzo di acquisto. Vediamo come funziona, quanto costa, quali vantaggi offre e quando può risultare conveniente.
Quanto vale la mia casa?
Inserisci il tuo indirizzo e scopri gratuitamente il valore del tuo immobile con il nostro strumento di valutazione online.
Che cos'è il leasing immobiliare?
Il leasing immobiliare, chiamato anche locazione finanziaria immobiliare, è un contratto attraverso il quale una banca o un intermediario finanziario acquista o fa costruire un immobile scelto dall'utilizzatore, concedendoglielo in uso per un periodo prestabilito dietro pagamento di canoni periodici.
Durante il contratto, la proprietà dell'immobile rimane al concedente, mentre l'utilizzatore ne dispone secondo le condizioni pattuite e assume i rischi relativi al bene.
Alla scadenza, l'utilizzatore può scegliere se acquistare definitivamente l'immobile pagando il prezzo di riscatto concordato oppure restituirlo.
Questa soluzione rappresenta un'applicazione specifica della locazione finanziaria, disciplinata dall'articolo 1, commi 136-140, della legge 4 agosto 2017, n. 124, e può riguardare immobili già costruiti o da realizzare.
Come funziona il leasing immobiliare?
Il leasing immobiliare prevede che l'immobile venga acquistato dalla società finanziaria, ma scelto e utilizzato dal cliente.
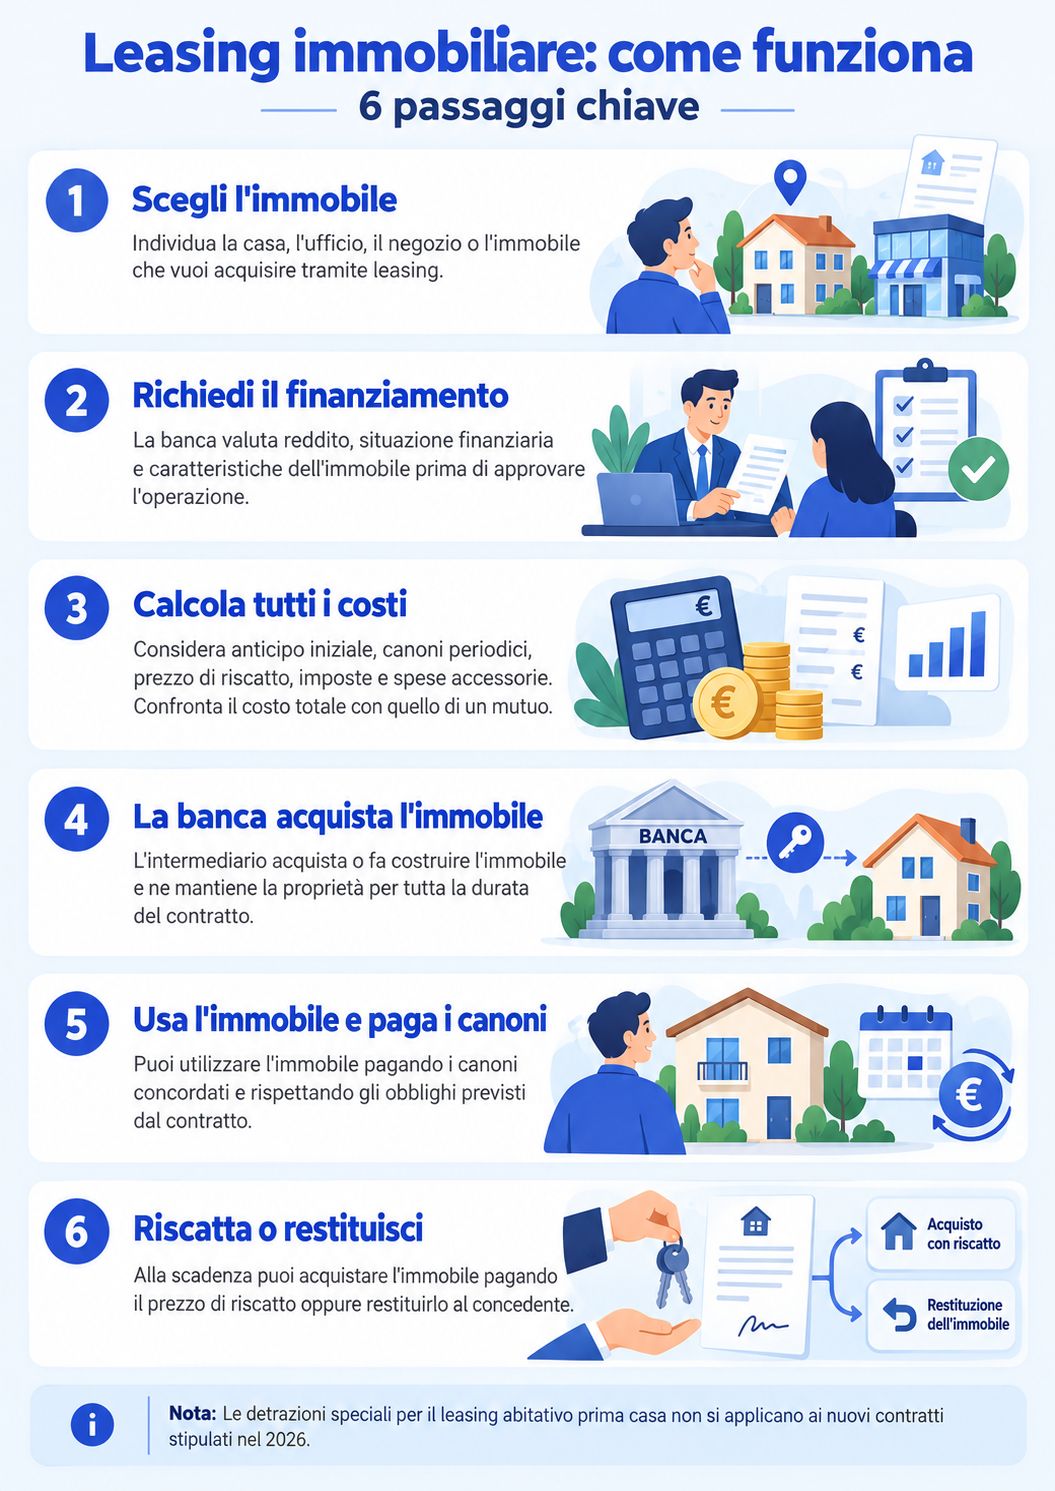
L'operazione si sviluppa generalmente attraverso cinque passaggi.
- Scelta dell'immobile. L'utilizzatore individua l'abitazione, l'ufficio, il negozio o un altro immobile che intende acquisire attraverso il leasing.
- Valutazione della richiesta. La banca o l'intermediario finanziario verifica la situazione economica del cliente, le caratteristiche dell'immobile e la sostenibilità dell'operazione.
- Acquisto dell'immobile. Una volta approvata la richiesta, il concedente acquista l'immobile oppure ne finanzia la costruzione, mantenendone la proprietà.
- Pagamento dei canoni. L'utilizzatore riceve l'immobile e versa i canoni secondo le scadenze contrattuali, eventualmente dopo aver corrisposto un anticipo iniziale.
- Riscatto o restituzione. Alla scadenza del contratto, l'utilizzatore può acquisire la proprietà dell'immobile pagando il prezzo prestabilito oppure restituirlo.
Il passaggio di proprietà non è automatico. Per diventare proprietario, l'utilizzatore deve esercitare l'opzione di riscatto e procedere alla formalizzazione del trasferimento immobiliare attraverso i necessari adempimenti notarili.
Durante il rapporto, inoltre, deve rispettare gli obblighi di conservazione, manutenzione e assicurazione previsti dal contratto.
Quali immobili si possono acquistare con il leasing?
Il leasing immobiliare può essere utilizzato per finanziare diverse tipologie di immobili, sia a destinazione abitativa sia strumentale.
In base alla destinazione e alle caratteristiche dell'operazione, è possibile distinguere le seguenti soluzioni.
Leasing immobiliare abitativo
Il leasing immobiliare abitativo consente a un privato di utilizzare un immobile residenziale acquistato o costruito da una banca o da un intermediario finanziario, con la possibilità di riscattarlo al termine del contratto.
Può riguardare abitazioni già ultimate, immobili in costruzione o fabbricati da completare o ristrutturare, secondo le condizioni dell'operazione.
Questa formula è stata specificamente disciplinata dalla legge 28 dicembre 2015, n. 208, che ha introdotto anche particolari tutele per gli utilizzatori e agevolazioni fiscali temporanee.
Leasing immobiliare strumentale
Il leasing immobiliare strumentale è destinato principalmente a imprese e professionisti che necessitano di immobili da utilizzare nell'esercizio della propria attività.
Può riguardare, per esempio:
- Uffici e studi professionali, destinati ad attività amministrative o professionali.
- Negozi e locali commerciali, utilizzati per la vendita di prodotti o la prestazione di servizi.
- Capannoni industriali e artigianali, destinati alla produzione, alla lavorazione o al deposito di merci.
- Laboratori e altre strutture operative, necessarie allo svolgimento di attività economiche.
Questa soluzione permette di distribuire nel tempo il costo dell'immobile strumentale, evitando di impegnare immediatamente una quota elevata della liquidità aziendale.
Leasing immobiliare costruendo e ristrutturando
Il leasing può riguardare anche immobili da costruire o da ristrutturare, attraverso operazioni strutturate in funzione dello stato dell'edificio.
Nel leasing costruendo, il concedente finanzia la realizzazione di un immobile sulla base delle caratteristiche concordate con l'utilizzatore.
Nel leasing ristrutturando, invece, l'operazione può comprendere l'acquisizione di un fabbricato esistente e la realizzazione degli interventi necessari alla sua riqualificazione.
In entrambi i casi occorre valutare attentamente autorizzazioni edilizie, costi dei lavori, stato di avanzamento, garanzie e tempi di consegna, che possono incidere sulla struttura del finanziamento.
Chi può richiedere un leasing immobiliare e quali requisiti servono?
Il leasing immobiliare può essere richiesto da imprese, professionisti e privati, purché l'operazione sia compatibile con le condizioni offerte dall'intermediario finanziario.
L'approvazione non è automatica, ma dipende dalla valutazione dell'affidabilità economica del richiedente e delle caratteristiche dell'immobile.
Tra i principali elementi considerati rientrano:
- Reddito o capacità finanziaria, necessari per sostenere il pagamento dei canoni.
- Situazione patrimoniale e debitoria, comprese eventuali esposizioni finanziarie già esistenti.
- Valore e caratteristiche dell'immobile, verificati anche attraverso una perizia.
- Destinazione d'uso, che può influenzare le condizioni del finanziamento e il trattamento fiscale.
- Eventuali garanzie aggiuntive, richieste dalla banca in relazione all'operazione.
Per i privati possono essere richiesti documenti reddituali, dichiarazioni fiscali e informazioni sulla situazione patrimoniale. Per imprese e professionisti vengono generalmente esaminati anche bilanci, dichiarazioni dei redditi e documentazione relativa all'attività.
L'immobile deve inoltre essere sottoposto alle verifiche tecniche, urbanistiche, catastali e giuridiche necessarie per procedere all'acquisto.
La disponibilità di un immobile idoneo non garantisce quindi la concessione del leasing, che rimane subordinata alla valutazione del finanziatore.
Quanto costa un leasing immobiliare?
Il costo complessivo del leasing immobiliare dipende principalmente dal prezzo dell'immobile, dalla durata del contratto, dal tasso applicato, dall'eventuale anticipo e dal valore di riscatto finale.
Per valutare l'operazione è necessario considerare tutte le componenti economiche previste dal contratto.
- Maxicanone iniziale: importo eventualmente versato alla stipula, generalmente espresso in percentuale sul valore dell'immobile. Un anticipo maggiore permette di ridurre la quota da finanziare, ma comporta un esborso iniziale più elevato.
- Canoni periodici: importi corrisposti mensilmente, trimestralmente o secondo altre scadenze concordate. Possono essere determinati con condizioni di tasso fisso o variabile.
- Prezzo di riscatto: somma prestabilita che l'utilizzatore deve versare per acquistare definitivamente l'immobile al termine del rapporto.
- Spese accessorie: possono comprendere istruttoria, perizia, assicurazioni, oneri notarili, costi amministrativi e imposte applicabili.
Un indicatore importante è il tasso leasing, che esprime il rendimento finanziario implicito dell'operazione sulla base del costo del bene, dei canoni e del prezzo di riscatto.
Tuttavia, questo tasso non comprende necessariamente tutti gli oneri accessori. Per confrontare più offerte occorre quindi considerare anche il costo complessivo effettivo e gli indicatori di trasparenza eventualmente applicabili al contratto.
Esempio pratico di calcolo del leasing immobiliare
Ipotizziamo che un soggetto intenda acquisire attraverso il leasing un immobile del valore di 250.000 euro, con un contratto di 15 anni.
Consideriamo, a titolo puramente esemplificativo, le seguenti condizioni:
- Valore dell'immobile: 250.000 euro.
- Maxicanone iniziale del 20%: 50.000 euro.
- Durata del contratto: 15 anni, pari a 180 mesi.
- Canone mensile ipotetico: 1.300 euro.
- Prezzo di riscatto finale: 25.000 euro.
Il totale dei canoni periodici è pari a:
1.300 × 180 = 234.000 euro
Aggiungendo il maxicanone iniziale e il prezzo di riscatto, si ottiene:
50.000 + 234.000 + 25.000 = 309.000 euro
Il costo complessivo ipotetico dell'operazione ammonta quindi a 309.000 euro, escluse imposte, assicurazioni e altre spese accessorie.
Rispetto al prezzo iniziale dell'immobile, l'esborso complessivo risulta superiore di 59.000 euro.
Questa differenza rappresenta il maggior costo nominale previsto dal piano ipotetico, senza considerare il valore temporale del denaro.
L'esempio è esclusivamente illustrativo: i canoni effettivi dipendono dalle condizioni finanziarie applicate dall'intermediario e possono variare significativamente in base al tasso, alla durata e al valore di riscatto.
Leasing immobiliare prima casa: come funziona e quali agevolazioni sono previste?
Il leasing immobiliare prima casa permette a un privato di utilizzare un'abitazione acquistata o costruita da una banca o da un intermediario finanziario, mantenendo la possibilità di diventarne proprietario al termine del contratto.
La disciplina specifica del leasing abitativo è stata introdotta dalla legge 28 dicembre 2015, n. 208, con l'obiettivo di favorire l'acquisizione dell'abitazione principale attraverso uno strumento alternativo al mutuo.
Il cliente individua l'abitazione, il concedente ne finanzia l'acquisto o la costruzione e l'utilizzatore paga i canoni secondo le condizioni concordate.
A differenza dell'acquisto con mutuo, tuttavia, il cliente non diventa immediatamente proprietario dell'immobile, ma soltanto in caso di esercizio dell'opzione di riscatto.
Quali agevolazioni fiscali spettano per il leasing prima casa nel 2026?
La normativa aveva introdotto specifiche detrazioni IRPEF del 19% per i contratti di leasing immobiliare abitativo sottoscritti dal 1° gennaio 2016 al 31 dicembre 2020, in presenza dei requisiti previsti.
Per i contratti stipulati nel periodo agevolato, i benefici comprendevano:
- Utilizzatori con meno di 35 anni: detrazione del 19% sui canoni e sui relativi oneri accessori, entro un limite di spesa di 8.000 euro annui, e sul prezzo di riscatto, entro 20.000 euro.
- Utilizzatori dai 35 anni in su: detrazione del 19% sui canoni e relativi oneri accessori, entro 4.000 euro annui, e sul prezzo di riscatto, entro 10.000 euro.
Era inoltre richiesto un reddito complessivo non superiore a 55.000 euro al momento della stipula, insieme agli altri requisiti previsti dalla legge.
Queste detrazioni speciali non sono applicabili ai nuovi contratti stipulati nel 2026, poiché la finestra temporale prevista per l'accesso al beneficio si è conclusa il 31 dicembre 2020.
I contribuenti che avevano sottoscritto un contratto agevolato entro tale data possono invece continuare a beneficiare delle detrazioni spettanti anche per i pagamenti successivi, se ricorrono le condizioni previste.
Restano da valutare separatamente le eventuali agevolazioni fiscali applicabili alle operazioni immobiliari secondo le disposizioni vigenti.
Si possono sospendere i canoni del leasing prima casa?
La disciplina del leasing immobiliare abitativo prevede una particolare tutela in caso di perdita del lavoro, al ricorrere delle condizioni stabilite dalla legge.
L'articolo 1, comma 79, della legge 208/2015 riconosce all'utilizzatore la possibilità di chiedere la sospensione dei canoni:
- Per una sola volta durante l'esecuzione del contratto.
- Per un periodo massimo complessivo di 12 mesi.
- In presenza di determinati eventi di cessazione del rapporto di lavoro verificatisi dopo la stipula.
La sospensione comporta una proroga del contratto per un periodo corrispondente e non prevede commissioni o spese di istruttoria, né la richiesta di garanzie aggiuntive.
Non tutte le situazioni di disoccupazione danno però diritto al beneficio: la legge esclude, tra gli altri, determinati casi di dimissioni volontarie e licenziamenti per giusta causa.
Quali sono le tasse e le agevolazioni fiscali del leasing immobiliare?
La fiscalità del leasing immobiliare cambia in funzione della destinazione dell'immobile, della natura dell'utilizzatore e del regime tributario applicabile all'operazione.
È quindi necessario distinguere il leasing abitativo da quello strumentale, oltre alle imposte relative all'acquisto, all'utilizzo e all'eventuale riscatto dell'immobile.
Deducibilità dei canoni per imprese e professionisti
Per le imprese e i professionisti che utilizzano immobili strumentali, i canoni di leasing possono essere fiscalmente deducibili secondo le condizioni e i limiti previsti dalla normativa.
In particolare, le disposizioni fiscali stabiliscono generalmente un periodo minimo di deduzione di 12 anni per i canoni relativi agli immobili strumentali, indipendentemente dall'eventuale durata contrattuale più breve.
La deducibilità deve inoltre tenere conto della quota del costo riferibile al terreno, che non è deducibile, e delle regole applicabili agli interessi e alle altre componenti del canone.
Il trattamento concreto dipende anche dal regime contabile e fiscale dell'utilizzatore.
Per questa ragione, il leasing non garantisce automaticamente un risparmio fiscale superiore rispetto all'acquisto tramite mutuo. La convenienza deve essere verificata considerando le specifiche condizioni economiche e tributarie.
Nota normativa: a ottobre 2026, per la disciplina delle imposte sui redditi rimane rilevante il DPR 917/1986, mentre il nuovo Testo unico approvato con il D.Lgs. 117/2026 contiene disposizioni applicabili dal 1° gennaio 2027.
IVA, imposta di registro e imposte ipotecarie e catastali
Le imposte applicabili al leasing immobiliare dipendono dal tipo di fabbricato e dal regime fiscale dell'operazione.
In particolare, occorre distinguere:
- Acquisto dell'immobile da parte del concedente: può essere soggetto a IVA oppure a imposta di registro proporzionale, secondo la natura dell'immobile e del venditore.
- Contratto di leasing e canoni periodici: sono soggetti al trattamento IVA e agli obblighi di registrazione previsti per l'operazione.
- Riscatto finale: comporta un trasferimento immobiliare, al quale si applicano le imposte previste dalla normativa.
Nel caso degli immobili strumentali e abitativi possono trovare applicazione regole differenti, anche per quanto riguarda le imposte ipotecarie e catastali.
Non esiste quindi un'aliquota fiscale unica applicabile a tutte le operazioni di leasing immobiliare. Prima della sottoscrizione è opportuno richiedere una simulazione che comprenda anche gli oneri tributari iniziali e finali.
Chi paga l'IMU su un immobile in leasing?
Per gli immobili concessi in locazione finanziaria, il soggetto passivo dell'IMU è l'utilizzatore, anche se non è ancora proprietario del bene.
Lo stabilisce l'articolo 1, comma 743, della legge 27 dicembre 2019, n. 160, secondo cui l'obbligo riguarda il locatario finanziario dalla data di stipula e per tutta la durata del contratto.
Nel caso di immobili destinati ad abitazione principale, occorre tuttavia verificare l'applicabilità delle esclusioni previste dalla disciplina IMU.
Le abitazioni principali non appartenenti alle categorie catastali A/1, A/8 e A/9 sono generalmente escluse dall'IMU, purché siano soddisfatti i requisiti di legge. Le abitazioni principali classificate nelle suddette categorie di lusso restano invece soggette all'imposta, con le agevolazioni previste.
Per gli immobili commerciali e produttivi, l'IMU deve essere determinata considerando la categoria catastale, la base imponibile e le aliquote comunali applicabili.
La TARI segue invece le regole relative all'occupazione e alla detenzione dell'immobile, secondo la disciplina vigente.
Quanto vale la mia casa?
Inserisci il tuo indirizzo e scopri gratuitamente il valore del tuo immobile con il nostro strumento di valutazione online.
Leasing immobiliare o mutuo: quale conviene?
La scelta tra leasing immobiliare e mutuo ipotecario dipende dalle esigenze dell'acquirente, dalla sua situazione economica e dalle caratteristiche dell'immobile.
La differenza fondamentale riguarda il momento in cui si acquisisce la proprietà.
Con il mutuo, l'acquirente diventa proprietario dell'immobile al momento del trasferimento e restituisce il finanziamento attraverso rate periodiche. La banca dispone generalmente di una garanzia ipotecaria.
Con il leasing immobiliare, invece, la proprietà rimane al concedente, mentre l'utilizzatore paga i canoni e può acquistare il bene soltanto attraverso il riscatto.
Le principali differenze riguardano:
- Proprietà: immediata con l'acquisto finanziato tramite mutuo, differita all'eventuale riscatto nel leasing.
- Anticipo iniziale: il mutuo richiede generalmente una quota di mezzi propri, mentre il leasing può prevedere un maxicanone; gli importi dipendono dalle offerte.
- Pagamenti: nel mutuo si versano rate di rimborso, nel leasing canoni periodici e un eventuale prezzo finale di riscatto.
- Fiscalità: i due strumenti seguono regole differenti, soprattutto per imprese e professionisti.
- Rischi contrattuali: il mancato pagamento può comportare conseguenze diverse, rispettivamente connesse all'inadempimento del mutuo o alla risoluzione del leasing.
Quando conviene scegliere il leasing immobiliare?
Il leasing immobiliare può essere interessante soprattutto per imprese e professionisti che intendono acquistare immobili strumentali, distribuendo nel tempo il costo dell'investimento e preservando una parte della liquidità.
Può inoltre risultare utile quando le caratteristiche dell'operazione consentono di ottenere condizioni finanziarie e fiscali favorevoli rispetto ad altre soluzioni.
Il mutuo può invece essere preferibile per chi desidera diventare immediatamente proprietario dell'immobile e beneficiare delle condizioni previste per il finanziamento ipotecario.
Per una scelta consapevole è opportuno confrontare il costo complessivo delle due alternative, considerando anticipo, rate o canoni, prezzo di riscatto, spese accessorie, trattamento fiscale e valore temporale dei pagamenti.
Quali sono i vantaggi e gli svantaggi del leasing immobiliare?
Il leasing immobiliare può offrire opportunità interessanti, ma presenta anche vincoli e rischi che devono essere valutati attentamente.
Vantaggi del leasing immobiliare
Tra i principali benefici troviamo:
- Minore immobilizzazione iniziale di capitale: è possibile utilizzare un immobile senza sostenere immediatamente l'intero prezzo di acquisto.
- Maggiore liquidità disponibile: il finanziamento consente di distribuire il costo attraverso pagamenti periodici.
- Possibilità di riscatto: l'utilizzatore può acquistare la proprietà dell'immobile al prezzo concordato.
- Flessibilità finanziaria: durata, anticipo e prezzo di riscatto possono essere strutturati secondo le caratteristiche dell'operazione.
- Possibili vantaggi fiscali: per gli immobili strumentali, i canoni possono essere deducibili secondo le disposizioni applicabili.
Questi benefici non sono automatici e devono essere valutati rispetto alle condizioni offerte dall'intermediario.
Svantaggi e rischi del leasing immobiliare
I principali aspetti critici comprendono:
- Mancanza della proprietà immediata: l'immobile rimane intestato al concedente fino al riscatto.
- Costo complessivo del finanziamento: la somma dei canoni e degli altri oneri può risultare significativamente superiore al prezzo di acquisto.
- Responsabilità sull'immobile: l'utilizzatore assume i rischi relativi al bene, anche in caso di perimento.
- Vincoli contrattuali: le condizioni di estinzione anticipata o modifica del contratto possono comportare costi.
- Rischio di risoluzione: il mancato pagamento dei canoni può portare alla perdita della disponibilità dell'immobile.
Il leasing immobiliare non è quindi necessariamente più conveniente del mutuo, anche quando permette di ridurre l'investimento iniziale.
Come funziona il riscatto del leasing immobiliare?
Il riscatto del leasing immobiliare è l'operazione attraverso la quale l'utilizzatore acquista definitivamente l'immobile dal concedente, esercitando il diritto previsto dal contratto.
Il prezzo di riscatto viene stabilito alla stipula e rappresenta una componente importante della struttura economica dell'operazione.
Alla scadenza, l'utilizzatore può decidere di:
- Esercitare il riscatto, pagando il prezzo concordato e procedendo al trasferimento della proprietà.
- Non esercitare il riscatto, restituendo l'immobile secondo le condizioni contrattuali.
- Concordare eventuali soluzioni alternative, se ammesse e accettate dal concedente.
Il trasferimento immobiliare richiede la formalizzazione mediante apposito atto e gli adempimenti di legge.
È possibile riscattare anticipatamente l'immobile?
Il riscatto anticipato può essere previsto dalle condizioni contrattuali oppure concordato successivamente con il concedente.
Non esiste però un diritto generalizzato dell'utilizzatore a riscattare anticipatamente l'immobile in qualsiasi momento e alle condizioni originariamente pattuite.
L'operazione può comportare il pagamento di somme residue e ulteriori oneri, secondo le regole applicabili.
Prima di richiedere il riscatto anticipato è quindi importante ottenere una quantificazione scritta dell'importo complessivamente dovuto.
Cosa succede se non si pagano i canoni del leasing immobiliare?
Il mancato pagamento dei canoni può comportare interessi di mora e, quando ricorrono i presupposti previsti dalla legge, la risoluzione del contratto.
L'articolo 1, comma 137, della legge 124/2017 considera grave inadempimento il mancato pagamento di almeno sei canoni mensili o due trimestrali, anche non consecutivi, oppure di un importo equivalente, per i contratti di leasing immobiliare.
In caso di risoluzione, il concedente ha diritto alla restituzione dell'immobile.
La legge prevede tuttavia un meccanismo di regolazione economica tra le parti. Il concedente non può trattenere automaticamente e senza alcun conteggio l'intero ricavato della successiva vendita dell'immobile.
L'immobile deve essere venduto o ricollocato secondo i criteri previsti dalla normativa e il ricavato viene considerato ai fini della determinazione delle somme spettanti alle parti, tenendo conto dei canoni non pagati, della quota capitale residua, del prezzo di riscatto e delle spese ammesse.
L'utilizzatore potrebbe quindi avere diritto a un importo residuo oppure essere tenuto a corrispondere una differenza, a seconda dell'esito del conteggio.
Fonti
- Disciplina generale della locazione finanziaria e conseguenze dell'inadempimento (2017) – Gazzetta Ufficiale, Legge 4 agosto 2017, n. 124, articolo 1, commi 136-140 – gazzettaufficiale.it
- Leasing immobiliare abitativo, tutele dell'utilizzatore e sospensione dei canoni (2015) – Normattiva, Legge 28 dicembre 2015, n. 208, articolo 1, commi 76-84 – normattiva.it
- Leasing immobiliare abitativo: funzionamento e agevolazioni fiscali (2016) – Consiglio Nazionale del Notariato – notariato.it
- Leasing immobiliare abitativo: guida per i consumatori (2016) – Consiglio Nazionale del Notariato, Assilea e Dipartimento delle Finanze – notariato.it
- Leasing immobiliare strumentale: caratteristiche, immobili finanziabili e condizioni – Intesa Sanpaolo – https://www.intesasanpaolo.com/it/business/prodotti/leasing/leasing-immobiliare.html
- Soggetti passivi dell'IMU e immobili concessi in leasing (2019) – Ministero dell'Economia e delle Finanze, Legge 27 dicembre 2019, n. 160, articolo 1, comma 743 – def.finanze.it
- Disciplina fiscale delle operazioni di leasing immobiliare (1986 e successive modifiche) – Normattiva, DPR 22 dicembre 1986, n. 917, Testo Unico delle Imposte sui Redditi – normattiva.it
- Riordino delle disposizioni fiscali applicabili dal 2027 (2026) – Gazzetta Ufficiale, Decreto legislativo 19 giugno 2026, n. 117 – gazzettaufficiale.it
Domande frequenti
Quanto dura un contratto di leasing immobiliare?
La durata dipende dalle condizioni concordate con la banca o l'intermediario finanziario e dalle caratteristiche dell'immobile. Le operazioni immobiliari possono prevedere contratti pluriennali, anche di 10-20 anni, ma non esiste una durata unica applicabile a tutte le offerte.
È possibile ottenere un leasing immobiliare senza anticipo?
Sì, alcune operazioni possono essere strutturate senza un maxicanone iniziale significativo o con un finanziamento particolarmente elevato rispetto al valore dell'immobile. L'assenza di anticipo non è però garantita e dipende dalla valutazione del concedente, dalle garanzie richieste e dalle condizioni economiche del finanziamento.
Chi è proprietario dell'immobile durante il leasing?
Il proprietario è la banca o l'intermediario finanziario concedente. L'utilizzatore dispone dell'immobile secondo il contratto e può acquistarne la proprietà soltanto attraverso l'esercizio dell'opzione di riscatto e il relativo trasferimento.
Chi paga le spese di manutenzione dell'immobile in leasing?
Le spese di manutenzione e conservazione sono generalmente poste a carico dell'utilizzatore, secondo le condizioni contrattuali. È fondamentale verificare come siano ripartiti gli obblighi relativi alla manutenzione ordinaria, straordinaria e alle coperture assicurative, prima di sottoscrivere il contratto.
Si può vendere un immobile acquistato in leasing?
Finché non viene esercitato il riscatto, l'utilizzatore non può vendere autonomamente l'immobile, poiché non ne è proprietario. Eventuali operazioni di trasferimento della posizione contrattuale o cessione devono rispettare le condizioni previste e richiedono, quando necessario, il consenso del concedente.
Qual è la differenza tra leasing immobiliare e rent to buy?
Nel leasing immobiliare, il bene viene acquistato o realizzato da una banca o da un intermediario finanziario e concesso in uso al cliente, che può riscattarlo.
Nel rent to buy, invece, il contratto viene stipulato con il proprietario dell'immobile e prevede canoni composti da una quota per il godimento e una quota imputata al prezzo di acquisto. Le due formule presentano quindi caratteristiche giuridiche ed economiche differenti.

 Italia
 España
 France
 Suisse
 Belgique / België
 Česko
 Deutschland
 Nederland
 Österreich
 Polska
 Portugal
 United Kingdom