Quanto vale la mia casa?
Inserisci il tuo indirizzo e scopri gratuitamente il valore del tuo immobile con il nostro strumento di valutazione online.

Quanto vale la mia casa?
Valutazione immobiliare gratuita in 3 minuti
★★★★★ Gratuita · Senza impegnoLa locazione finanziaria, detta anche leasing finanziario, è un contratto con cui una banca o un intermediario finanziario acquista un bene scelto dal cliente e glielo concede in uso dietro pagamento di canoni periodici, con la possibilità di acquistarlo a un prezzo prestabilito. I principali vantaggi sono il minore esborso iniziale, la conservazione della liquidità e gli eventuali benefici fiscali.
Punti chiave
La locazione finanziaria rappresenta una soluzione alternativa all'acquisto diretto e alle tradizionali forme di finanziamento. Diffusa anche nel settore immobiliare, consente di utilizzare un bene senza diventarne immediatamente proprietari, distribuendo il costo dell'operazione nel tempo. Vediamo come funziona, quali soggetti coinvolge e quali vantaggi e rischi comporta.
Quanto vale la mia casa?
Inserisci il tuo indirizzo e scopri gratuitamente il valore del tuo immobile con il nostro strumento di valutazione online.
La locazione finanziaria, conosciuta anche come leasing finanziario, è un'operazione di finanziamento attraverso la quale una banca o un intermediario finanziario acquista o fa costruire un bene scelto da un cliente, detto utilizzatore, e glielo concede in uso per un periodo prestabilito, dietro pagamento di canoni periodici.
La caratteristica principale di questo contratto è che la proprietà del bene rimane al concedente, mentre l'utilizzatore può servirsene secondo le condizioni concordate.
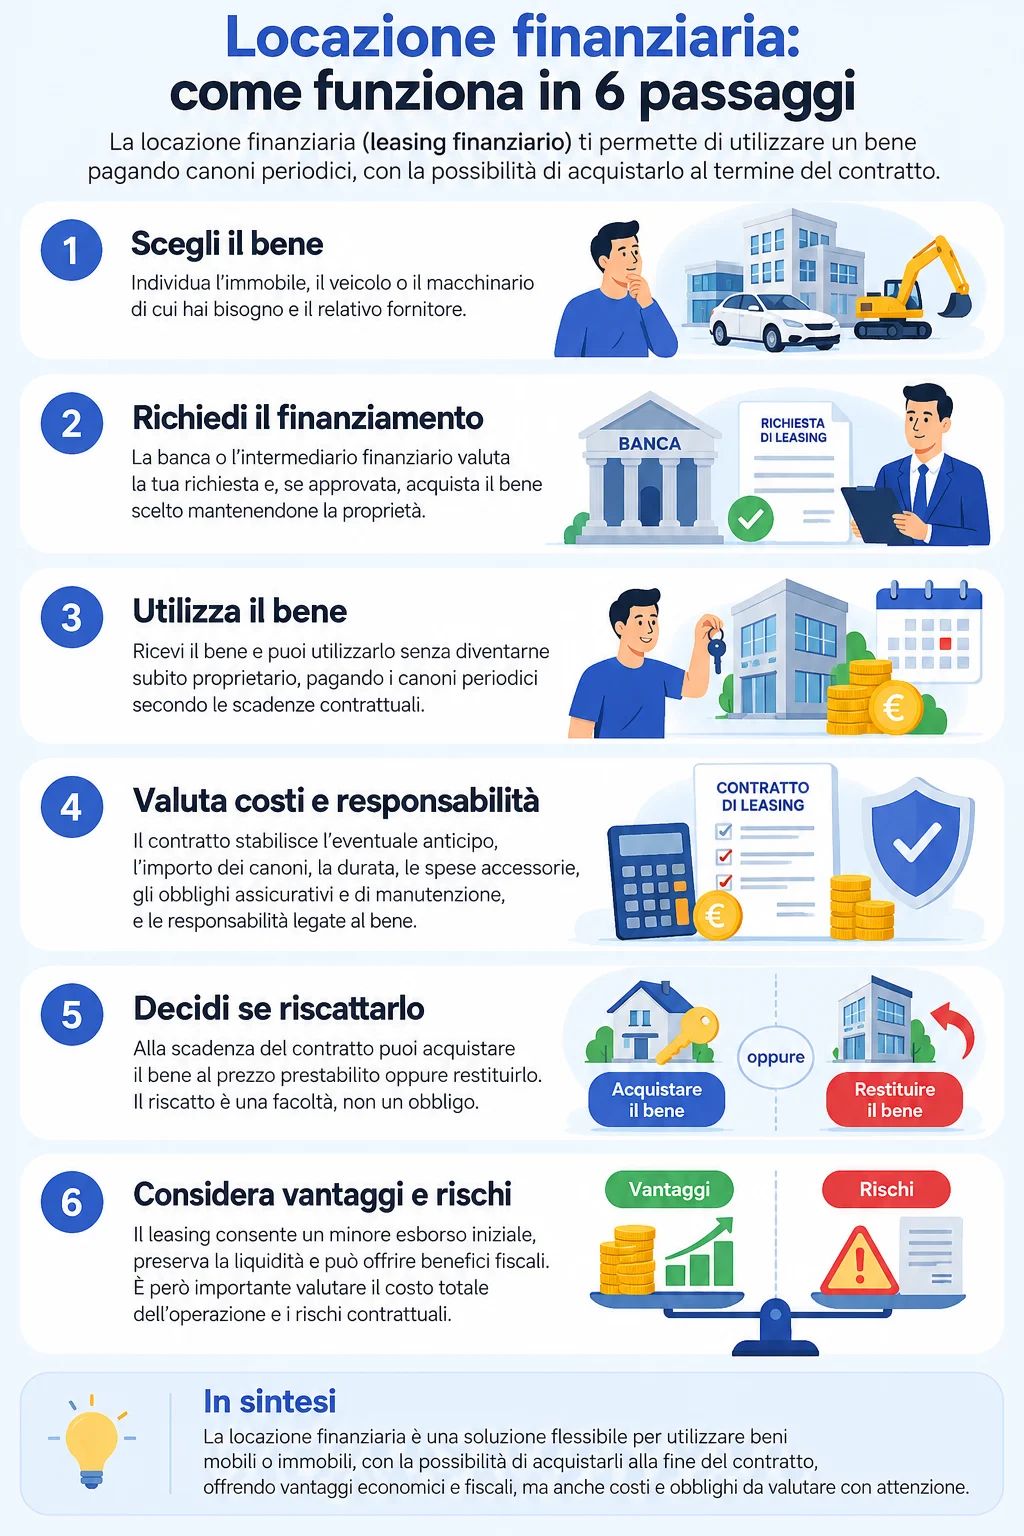
Al termine del rapporto, l'utilizzatore può scegliere se:
Durante il periodo di utilizzo, il cliente assume i rischi relativi al bene, compreso quello del suo eventuale perimento.
La disciplina generale della locazione finanziaria è contenuta nell'articolo 1, commi 136-140, della legge 4 agosto 2017, n. 124, che definisce le caratteristiche del contratto e le conseguenze dell'inadempimento.
Il funzionamento della locazione finanziaria si basa su un accordo tra l'utilizzatore e il concedente, che finanzia l'acquisto o la costruzione del bene.
L'operazione si sviluppa generalmente attraverso cinque passaggi:
L'esercizio dell'opzione di riscatto è una facoltà e non un obbligo. Il cliente può quindi decidere di non acquistare il bene, fermo restando il rispetto delle condizioni contrattuali.
La locazione finanziaria può riguardare beni mobili e immobili, destinati a differenti utilizzi.
Le principali categorie comprendono:
La scelta dipende dalle necessità dell'utilizzatore e dalle condizioni di finanziamento offerte dall'intermediario.
Nel settore immobiliare, la locazione finanziaria assume la denominazione specifica di leasing immobiliare, che può riguardare immobili a uso abitativo, commerciale o produttivo.
In un contratto di locazione finanziaria intervengono generalmente tre soggetti:
Secondo la legge 124/2017, il concedente deve essere una banca o un intermediario finanziario iscritto all'albo previsto dall'articolo 106 del Testo Unico Bancario.
La particolarità del rapporto consiste nel fatto che l'utilizzatore sceglie il bene, ma è il concedente a sostenerne l'acquisto, recuperando il finanziamento attraverso i canoni contrattuali.
Il contratto di locazione finanziaria definisce le condizioni economiche e gli obblighi delle parti coinvolte.
Tra gli elementi principali da indicare figurano:
È importante verificare anche le clausole relative alla restituzione del bene e alle responsabilità in caso di danneggiamento o distruzione.
Il costo complessivo del leasing finanziario dipende dal valore del bene, dalla durata del contratto, dal tasso applicato e dalle condizioni concordate con il concedente.
Le principali voci di costo sono:
Per valutare la convenienza dell'operazione è utile considerare il tasso leasing, che esprime il rendimento finanziario implicito del contratto, tenendo presente che non comprende necessariamente tutti i costi accessori.
La semplice somma dei canoni non rappresenta quindi sempre il costo complessivo da sostenere per acquisire il bene.
La locazione finanziaria può offrire diversi benefici rispetto all'acquisto diretto di un bene, soprattutto quando l'utilizzatore intende preservare la propria disponibilità economica.
I principali vantaggi sono:
La deducibilità fiscale non è automatica né necessariamente integrale. Dipende dalla tipologia del bene, dall'attività esercitata, dal regime fiscale dell'utilizzatore e dalle disposizioni applicabili.
In particolare, per i beni immobili strumentali sono previste regole specifiche sulla deducibilità dei canoni e sulla quota di costo riferibile al terreno.
Accanto ai vantaggi, la locazione finanziaria presenta alcune criticità che devono essere considerate prima della sottoscrizione.
Il primo elemento riguarda la mancanza della proprietà del bene durante il contratto. L'utilizzatore può servirsene, ma non può disporne liberamente come proprietario.
Un secondo aspetto è il costo complessivo dell'operazione, che può risultare superiore al prezzo di acquisto diretto, considerando canoni, interessi, spese e riscatto finale.
Occorre inoltre valutare:
Prima di scegliere questa soluzione è quindi opportuno confrontare il costo effettivo del leasing con quello delle altre forme di finanziamento, verificando la sostenibilità dei canoni nel tempo.
Sebbene queste soluzioni consentano di utilizzare un bene senza acquistarne immediatamente la proprietà, presentano caratteristiche differenti.
La locazione finanziaria ha una funzione prevalentemente finanziaria e prevede il diritto dell'utilizzatore di acquistare il bene al termine del contratto, pagando il prezzo di riscatto.
Il leasing operativo, invece, è generalmente finalizzato all'utilizzo temporaneo del bene e non prevede necessariamente un'opzione di acquisto. Può comprendere servizi aggiuntivi, come manutenzione e assistenza, ed è particolarmente utilizzato per beni soggetti a rapida obsolescenza tecnologica.
La differenza principale riguarda quindi la funzione del contratto, la ripartizione dei rischi e la possibilità di acquisire la proprietà del bene.
Nel noleggio tradizionale il cliente paga un corrispettivo per utilizzare temporaneamente un bene, senza che il contratto sia necessariamente finalizzato al suo acquisto.
Nella locazione finanziaria, invece, il concedente acquista o fa costruire il bene sulla base delle indicazioni dell'utilizzatore, che può successivamente diventarne proprietario mediante il riscatto.
Inoltre, nel noleggio possono essere inclusi servizi di manutenzione e assistenza che, nella locazione finanziaria, sono generalmente disciplinati separatamente.
La principale differenza tra locazione finanziaria e mutuo riguarda la proprietà del bene finanziato.
Nel leasing, il bene rimane di proprietà del concedente fino all'eventuale riscatto. Nel caso di un immobile acquistato attraverso un mutuo ipotecario, invece, l'acquirente diventa proprietario al momento del trasferimento, mentre la banca dispone normalmente di una garanzia ipotecaria.
Anche le modalità di rimborso e il trattamento fiscale possono essere differenti.
La locazione finanziaria immobiliare, comunemente chiamata leasing immobiliare, è una particolare applicazione del leasing finanziario che riguarda fabbricati già esistenti o da costruire.
L'utilizzatore individua l'immobile e il concedente lo acquista o ne finanzia la costruzione, mettendolo a disposizione del cliente in cambio del pagamento di canoni periodici.
La proprietà rimane alla banca o all'intermediario finanziario fino all'eventuale riscatto, che permette all'utilizzatore di acquistare definitivamente l'immobile al prezzo concordato.
Questa formula può riguardare abitazioni, uffici, negozi, capannoni e altri immobili destinati ad attività economiche.
Le condizioni economiche e fiscali variano in funzione della destinazione dell'immobile, delle caratteristiche del contratto e della situazione dell'utilizzatore.
Per approfondire le caratteristiche specifiche di questa soluzione, le modalità di acquisto, i costi e le differenze rispetto al mutuo, consulta la guida dedicata al leasing immobiliare.
No. Il riscatto è una facoltà dell'utilizzatore, che può decidere di acquistare il bene al prezzo prestabilito oppure restituirlo al concedente alla scadenza del contratto. L'eventuale prosecuzione del rapporto richiede condizioni concordate tra le parti.
Il mancato pagamento può comportare interessi di mora e, nei casi più gravi, la risoluzione del contratto.
La legge 124/2017 considera grave inadempimento il mancato pagamento di almeno sei canoni mensili o due trimestrali, anche non consecutivi, oppure di un importo equivalente, per i leasing immobiliari.
Per gli altri contratti di locazione finanziaria, la soglia è di quattro canoni mensili, anche non consecutivi, o di un importo equivalente.
In caso di risoluzione, il concedente può ottenere la restituzione del bene, nel rispetto delle regole previste dalla normativa sulla sua successiva vendita o ricollocazione e sulla determinazione delle somme dovute.
L'utilizzatore assume generalmente i rischi relativi al bene, anche in caso di danneggiamento, furto o distruzione non direttamente imputabili alla sua volontà.
Il concedente non è quindi automaticamente tenuto a sostenere le spese di riparazione o sostituzione. Le conseguenze economiche dipendono dalle condizioni contrattuali, dalle coperture assicurative e dalle norme applicabili.
La possibilità di chiudere anticipatamente un contratto di leasing dipende dalle clausole concordate e dalla disciplina applicabile.
L'eventuale estinzione anticipata può comportare il pagamento di somme residue, oneri o altri importi stabiliti dal contratto, nel rispetto della legge. Prima di procedere è quindi necessario verificare le condizioni economiche e gli eventuali diritti dell'utilizzatore.
Valutazione gratuita in 3 minuti, ricalcolata automaticamente ogni mese.

 Italia
 España
 France
 Suisse
 Belgique / België
 Česko
 Deutschland
 Nederland
 Österreich
 Polska
 Portugal
 United Kingdom