Quanto vale la mia casa?
Inserisci il tuo indirizzo e scopri gratuitamente il valore del tuo immobile con il nostro strumento di valutazione online.

Quanto vale la mia casa?
Valutazione immobiliare gratuita in 3 minuti
★★★★★ Gratuita · Senza impegnoL’IRPEF è l’imposta sul reddito delle persone fisiche e si calcola applicando aliquote progressive al reddito imponibile. L’importo finale può essere ridotto attraverso deduzioni e detrazioni fiscali.
In questo articolo trovi una guida completa all'IRPEF, con informazioni circa le aliquote, le detrazioni e le esenzioni, oltre a un calcolatore IRPEF online. Se desideri valutare un immobile, inserisci l'indirizzo qui sotto e prosegui con le istruzioni. Otterrai una stima immobiliare affidabile in 3 minuti grazie ai nostri strumenti di analisi avanzati.
Quanto vale la mia casa?
Inserisci il tuo indirizzo e scopri gratuitamente il valore del tuo immobile con il nostro strumento di valutazione online.
IRPEF è un acronimo che sta per imposta sul reddito delle persone fisiche. Si tratta di un’imposta progressiva, personale e diretta, che grava su chi produce reddito da:
Secondo quanto indicato dall’ articolo 53 della Costituzione italiana, l’IRPEF è un’imposta progressiva. Ciò significa che non tutti i contribuenti pagano indistintamente la stessa cifra. L’importo da versare è proporzionale all’aumentare della possibilità economica.
Al contempo, si tratta di un’imposta diretta, che colpisce direttamente la ricchezza nel momento in cui viene prodotta.
A regolamentare questa tassa è il Testo Unico delle Imposte sui Redditi (TUIR), emanato con il decreto del Presidente della Repubblica numero 917 del 22 dicembre 1986, che illustra come calcolarla e pagarla, nonché come funzionano le detrazioni e le deduzioni.
Nata con la riforma tributaria del 1973, l’IRPEF si applica alle persone fisiche residenti e non residenti che percepiscono redditi imponibili. Rientrano quindi, tra gli altri, lavoratori dipendenti, lavoratori autonomi, pensionati, imprenditori individuali e soci persone fisiche di società di persone per i redditi loro imputati. Le società di capitali, invece, non sono soggetti IRPEF, ma sono assoggettate all’IRES.
Le persone fisiche fiscalmente residenti in Italia sono soggette all’IRPEF sui redditi posseduti, compresi quelli prodotti all’estero, fatte salve le convenzioni contro le doppie imposizioni e le altre disposizioni applicabili. Il semplice possesso di beni all’estero non costituisce di per sé reddito soggetto a IRPEF, anche se può comportare altri obblighi fiscali, come IVIE o IVAFE. Per i non residenti, l’IRPEF si applica invece, in linea generale, ai redditi prodotti in Italia.
Secondo i dati più recenti del Dipartimento delle Finanze, relativi all’anno d’imposta 2024, i contribuenti IRPEF sono stati oltre 42,8 milioni, in aumento dello 0,6% rispetto all’anno precedente. Il reddito complessivo dichiarato ha superato 1.076,3 miliardi di euro, con un reddito medio di 25.820 euro, cresciuto del 4% rispetto al 2023.
Il TUIR classifica i redditi nelle categorie dei redditi fondiari, di capitale, di lavoro dipendente, di lavoro autonomo, d’impresa e diversi. In linea generale, i redditi che concorrono alla formazione del reddito complessivo vengono considerati per determinare l’IRPEF dovuta.
Non tutti i redditi percepiti da una persona fisica vengono però tassati attraverso gli scaglioni IRPEF ordinari. Alcuni possono essere esenti oppure assoggettati a ritenute a titolo d’imposta o a imposte sostitutive.
È il caso, per esempio, del reddito prodotto nell’ambito del regime forfettario, sul quale si applica un’imposta sostitutiva, o dei redditi immobiliari per i quali si sceglie, quando possibile, la cedolare secca. Anche alcune tipologie di redditi di capitale possono essere sottoposte a forme di imposizione sostitutiva.
Le statistiche fiscali mostrano inoltre che lavoro dipendente e pensioni costituiscono insieme circa l’84,6% del reddito complessivo dichiarato ai fini IRPEF. Il solo lavoro dipendente ne rappresenta il 54,4%. Per l’anno d’imposta 2024, il reddito medio dichiarato è stato di 24.250 euro per i lavoratori dipendenti e di 22.390 euro per i pensionati.
Non esiste una soglia unica di reddito al di sotto della quale tutti i contribuenti sono automaticamente esenti dall’IRPEF. La cosiddetta no tax area deriva infatti dall’applicazione delle detrazioni previste per le diverse categorie di reddito.
Nel 2026 la no tax area è pari indicativamente a circa 8.500 euro per i lavoratori dipendenti e i pensionati e a circa 5.500 euro per i lavoratori autonomi. Il calcolo effettivo può comunque dipendere dalla tipologia di reddito, dal periodo di lavoro o pensione nell’anno, dalla presenza di altri redditi e dalle detrazioni spettanti.
I dati dichiarativi consentono di quantificare anche il fenomeno: per l’anno d’imposta 2024 oltre 8,7 milioni di contribuenti hanno dichiarato un’imposta netta pari a zero. Considerando anche i soggetti la cui imposta viene interamente compensata dal trattamento integrativo e dagli altri benefici considerati nelle statistiche ufficiali, sono oltre 11,3 milioni i contribuenti che di fatto non versano IRPEF.
Gestita dall’ Agenzia delle Entrate, l’imposta sul reddito delle persone fisiche contribuisce al finanziamento dei servizi pubblici essenziali, come l’assistenza sanitaria, la pubblica istruzione, le infrastrutture e la previdenza sociale.
L’obiettivo è garantire una distribuzione equa del carico fiscale, considerando la capacità contributiva e promuovendo la solidarietà sociale.
Calcolatore IRPEF 2026
Inserisci il reddito complessivo annuo, gli eventuali oneri deducibili e le detrazioni spettanti per ottenere una stima dell’IRPEF.
Reddito imponibile:
IRPEF lorda:
Detrazioni inserite: sottratte dall’imposta lorda
IRPEF netta stimata:
Aliquota marginale:
Aliquota media lorda:
Il risultato è una stima basata sugli scaglioni IRPEF 2026 del 23% fino a 28.000 €, del 33% oltre 28.000 € e fino a 50.000 € e del 43% oltre 50.000 €. Non sono incluse le addizionali regionali e comunali né altre componenti fiscali eventualmente applicabili.
Per il calcolo netto dell’IRPEF occorre tenere in considerazione diversi fattori, quali:
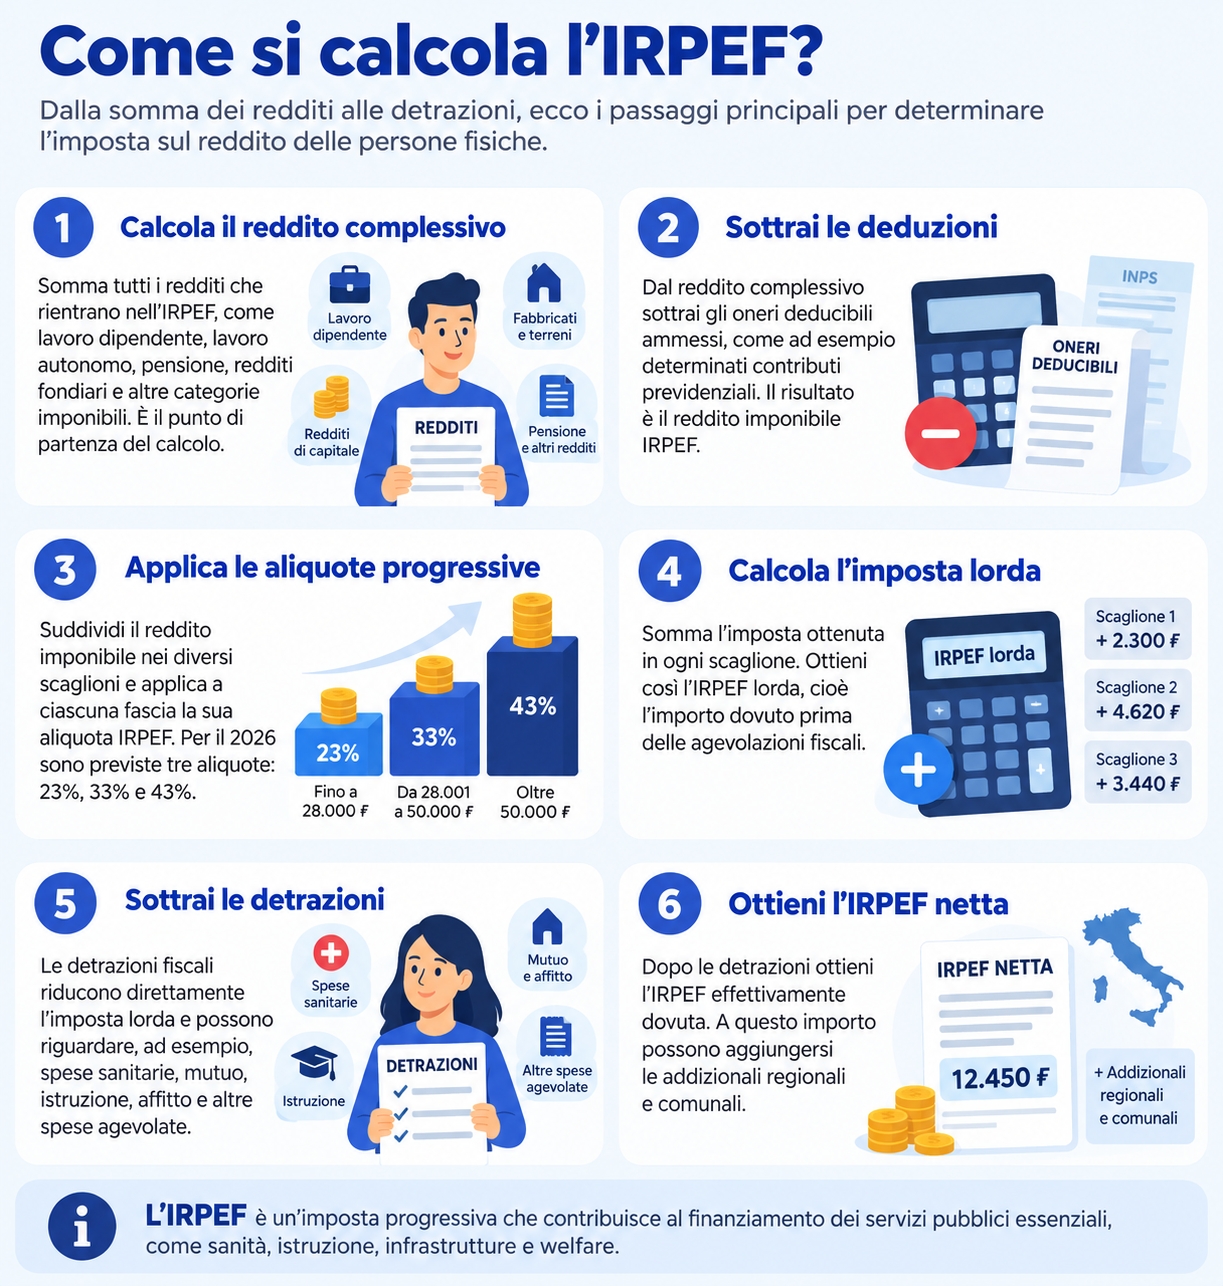
Sinteticamente, per calcolare l’imposta sul reddito delle persone fisiche è necessario:
L’imposta lorda viene calcolata applicando a ogni scaglione una diversa aliquota di prelievo.
Il reddito imponibile IRPEF è l’importo sul quale vengono effettivamente applicate le aliquote dell’imposta. Non coincide necessariamente con il reddito complessivo del contribuente.
In linea generale, si parte dal reddito complessivo e si sottraggono gli oneri deducibili previsti dalla normativa fiscale, come alcuni contributi previdenziali e altre spese ammesse in deduzione. Il risultato costituisce il reddito imponibile:
Reddito complessivo − oneri deducibili = reddito imponibile IRPEF.
Su questo importo vengono quindi applicate, per fasce, le aliquote previste per i diversi scaglioni di reddito. Le eventuali detrazioni intervengono successivamente, riducendo l’imposta lorda ottenuta.
Facciamo un esempio pratico utilizzando le aliquote IRPEF in vigore nel 2026. Supponiamo che il reddito complessivo annuo sia di 40.000 euro e che siano presenti 5.000 euro di oneri deducibili.
Il reddito imponibile IRPEF è quindi:
40.000 euro − 5.000 euro = 35.000 euro.
Sul reddito imponibile si applicano progressivamente le aliquote previste:
L’imposta lorda è quindi pari a 8.750 euro.
Supponendo che il contribuente abbia diritto complessivamente a 2.000 euro di detrazioni:
8.750 euro − 2.000 euro = 6.750 euro.
Nell’esempio, l’IRPEF netta è quindi pari a 6.750 euro, senza considerare eventuali addizionali regionali e comunali.
Dal 1° gennaio 2026 l’IRPEF prevede tre scaglioni di reddito:
Il sistema è progressivo: l’aliquota prevista per uno scaglione si applica soltanto alla parte di reddito che ricade in quella fascia e non all’intero reddito del contribuente. Per esempio, su un reddito imponibile di 31.000 euro si applica il 23% sui primi 28.000 euro e il 33% sui restanti 3.000 euro. L’imposta lorda è quindi pari a 7.430 euro.
La progressività dell’imposta emerge anche dai dati dichiarativi. Tra i contribuenti con imposta netta diversa da zero, quelli con redditi fino a 35.000 euro rappresentano il 76,6% e dichiarano il 34,9% dell’IRPEF netta complessiva. I contribuenti con redditi superiori a 35.000 euro rappresentano invece il 23,4% e dichiarano il restante 65,1% dell’imposta netta. I soli contribuenti con reddito superiore a 300.000 euro, pari allo 0,2%, dichiarano il 6,6% dell’IRPEF netta.
Quanto vale la mia casa?
Inserisci il tuo indirizzo e scopri gratuitamente il valore del tuo immobile con il nostro strumento di valutazione online.
L’aliquota marginale IRPEF è l’aliquota applicata alla fascia più alta di reddito raggiunta dal contribuente. Non viene quindi applicata all’intero reddito, ma soltanto alla parte che ricade in quello scaglione.
L’aliquota media indica invece il peso medio dell’imposta rispetto al reddito imponibile e può essere calcolata rapportando l’IRPEF lorda al reddito imponibile.
Per esempio, nel 2026 un reddito imponibile di 40.000 € ricade in parte nello scaglione del 23% e in parte in quello del 33%. L’aliquota marginale è quindi del 33%, ma ciò non significa che tutti i 40.000 € vengano tassati al 33%. Questo meccanismo è alla base della progressività dell’IRPEF.
Tra i principali oneri che possono ridurre il reddito complessivo, nei limiti e alle condizioni previste dalla normativa, rientrano:
Non bisogna confondere le deduzioni con le detrazioni: spese come quelle sanitarie ordinarie e gli interessi passivi sul mutuo per l’abitazione principale, quando rispettano i requisiti previsti, riducono generalmente l’imposta e non il reddito imponibile.
Le detrazioni IRPEF, invece, sono agevolazioni da applicare dopo aver calcolato l’imposta, per ridurre l’esborso. Tra le principali detrazioni fiscali indichiamo:
Sono inoltre previste detrazioni per specifici interventi edilizi. Per le spese sostenute nel 2026, la detrazione ordinaria per gli interventi di recupero del patrimonio edilizio è pari al 36% e può salire al 50% quando ricorrono i requisiti previsti per gli interventi sull’abitazione principale. Possono inoltre continuare a essere utilizzate in dichiarazione le rate delle detrazioni maturate per interventi agevolati effettuati negli anni precedenti.
Alle aliquote IRPEF si aggiungono anche le addizionali regionali e comunali, la cui misura varia in base all’ente territoriale. Per le regioni a statuto ordinario l’aliquota può arrivare fino al 3,33%, mentre per i comuni il limite ordinario è dello 0,8%, fatte salve specifiche deroghe previste dalla legge, come quella applicabile a Roma Capitale.
I lavoratori dipendenti pagano parte dell’IRPEF in busta paga. In questo caso occorre semplicemente sottrarre all’imposta lorda, calcolata sul totale dei redditi prodotti nell’anno fiscale, le detrazioni, regolate dall’articolo 13 del TUIR.
Per alcuni lavoratori dipendenti e titolari di redditi assimilati è previsto anche il trattamento integrativo, fino a un massimo di 1.200 euro annui. Per i redditi complessivi fino a 15.000 euro il beneficio spetta se sono rispettate le condizioni previste dalla normativa, legate al rapporto tra imposta lorda e detrazione per lavoro dipendente. In determinate condizioni può spettare anche con un reddito complessivo superiore a 15.000 euro e fino a 28.000 euro.
Il pagamento dell’IRPEF può comprendere sia il saldo relativo al periodo d’imposta precedente sia un acconto sull’imposta dovuta per l’anno in corso.
Il saldo serve a versare l’eventuale differenza tra l’IRPEF effettivamente dovuta e quanto già pagato o trattenuto durante l’anno. L’acconto rappresenta invece un’anticipazione dell’imposta relativa all’anno successivo ed è calcolato secondo le regole previste dalla normativa fiscale.
A seconda dell’importo e della situazione del contribuente, l’acconto può essere suddiviso in più versamenti. Nelle dichiarazioni presentate nel 2026, per esempio, i versamenti possono riguardare il saldo IRPEF 2025 e l’acconto IRPEF 2026.
Il 30 settembre 2026 è il termine ordinario per la presentazione del modello 730/2026 e non rappresenta una scadenza generale per il pagamento dell’IRPEF. Nel modello 730 con sostituto d’imposta, gli eventuali importi a debito vengono normalmente trattenuti direttamente dalla retribuzione o dalla pensione secondo le modalità previste per l’assistenza fiscale.
Per i versamenti effettuati direttamente dal contribuente, il saldo e il primo acconto hanno ordinariamente scadenza il 30 giugno, con possibilità nei casi previsti di effettuare il versamento entro i successivi 30 giorni applicando la maggiorazione prevista. Il secondo o unico acconto IRPEF scade invece, in via generale, il 30 novembre. Possono essere previste proroghe o termini specifici per determinate categorie di contribuenti.
I versamenti effettuati direttamente dal contribuente avvengono normalmente tramite modello F24, secondo le modalità previste dall’Agenzia delle Entrate.
I diversi redditi soggetti a IRPEF concorrono, in linea generale, alla formazione del reddito complessivo. La somma può determinare un’imposta finale diversa da quella già trattenuta durante l’anno.
Il conguaglio è il ricalcolo dell’imposta effettivamente dovuta sulla base dei redditi e delle detrazioni dell’intero anno. Può generare un importo da pagare oppure un rimborso.
Sul reddito determinato con il regime forfettario si applica un’imposta sostitutiva dell’IRPEF e delle relative addizionali. Eventuali altri redditi personali possono però restare soggetti alle regole ordinarie dell’IRPEF.
Valutazione gratuita in 3 minuti, ricalcolata automaticamente ogni mese.

 Italia
 España
 France
 Suisse
 Belgique / België
 Česko
 Deutschland
 Nederland
 Österreich
 Polska
 Portugal
 United Kingdom