Quanto vale la mia casa?
Inserisci il tuo indirizzo e scopri gratuitamente il valore del tuo immobile con il nostro strumento di valutazione online.

Quanto vale la mia casa?
Valutazione immobiliare gratuita in 3 minuti
★★★★★ Gratuita · Senza impegnoIl reddito da locazione è il reddito derivante dall’affitto di un immobile e deve essere dichiarato e assoggettato a tassazione. Il proprietario può applicare, quando ne ricorrono i requisiti, la tassazione ordinaria IRPEF oppure optare per la cedolare secca.
Punti chiave
Disponi di un immobile che stai valutando di concedere in locazione? Locare un immobile può diventare un valido strumento per ottenere una rendita passiva extra. In questo articolo spighiamo che cos’è il reddito da locazionederivante dall’affitto di un immobile, come va dichiarato e cosa prevede la normativa.
Per locare il tuo immobile al giusto canone, effettua una valutazione immobiliare gratuita partendo dal seguente form. In tre minuti, rispondendo alle domande, otterrai una stima approfondita che tiene conto della tua zona specifica.
Quanto vale la mia casa?
Inserisci il tuo indirizzo e scopri gratuitamente il valore del tuo immobile con il nostro strumento di valutazione online.
Il reddito locativo è il guadagno derivante da uno o più contratti di locazione di immobili.
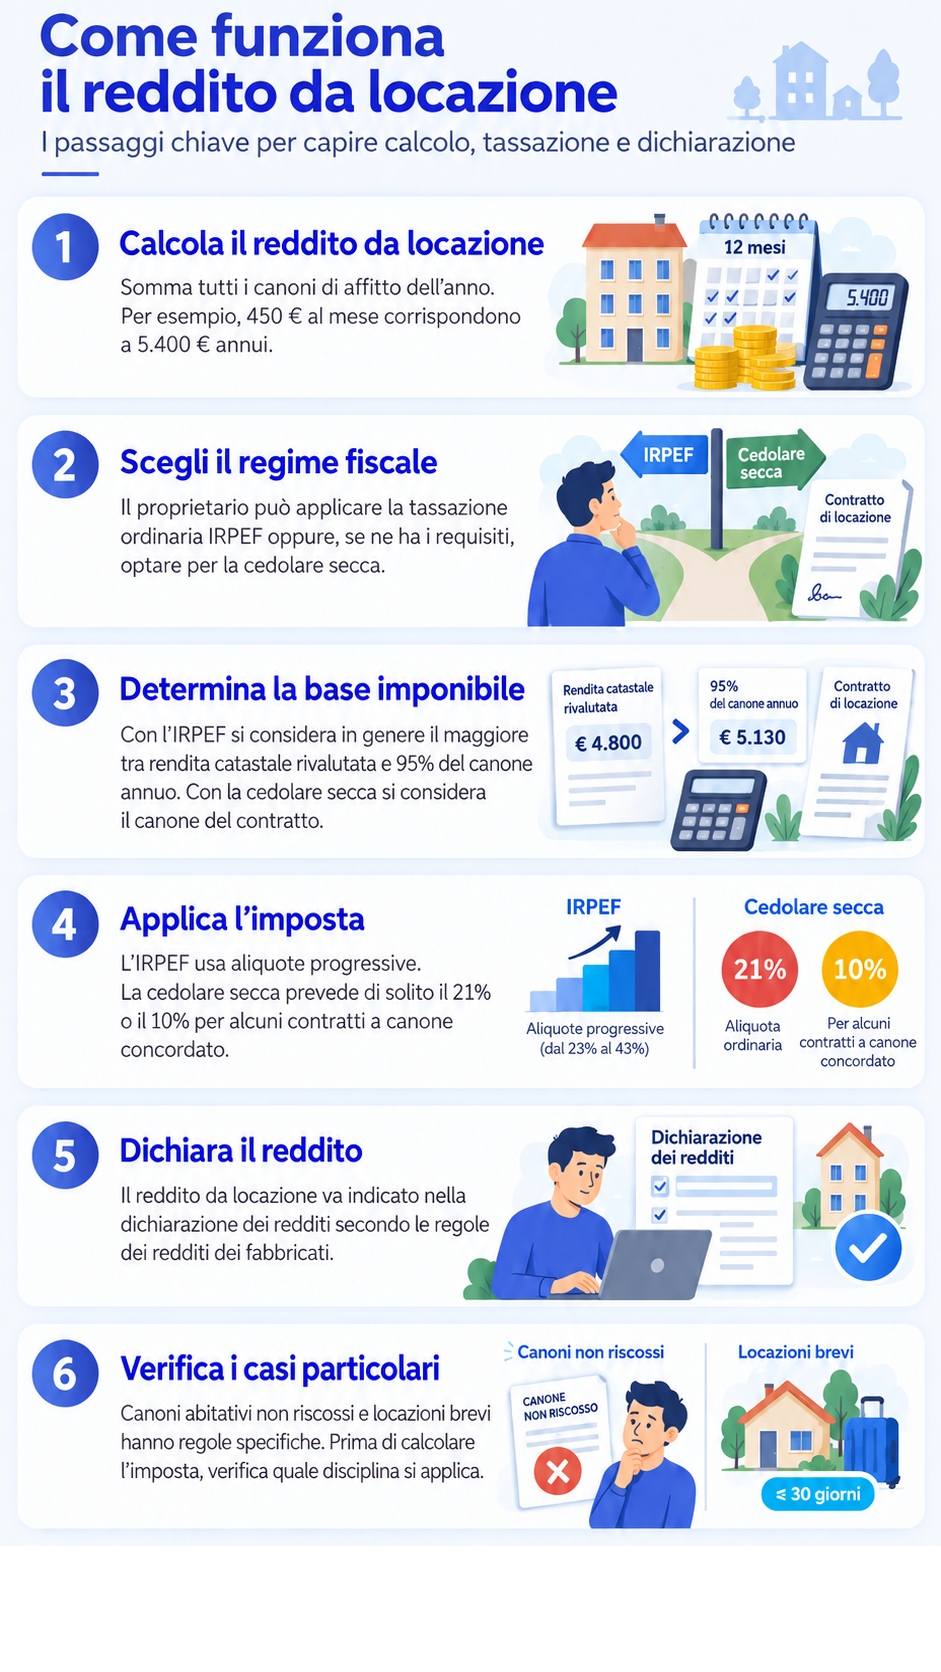
Facciamo subito un esempio pratico. Supponiamo di disporre di un appartamento di proprietà che decidiamo di concedere in locazione a 450 euro al mese. Il reddito locativo annuo ammonterebbe in questo caso a 5400 euro.
Il mercato delle locazioni residenziali ha dimensioni rilevanti anche in termini economici. Secondo il Rapporto Immobiliare 2026 dell’OMI, nel 2025 le abitazioni locate con nuovi contratti hanno superato il milione di unità, con un aumento dell’1,5% rispetto al 2024. Il canone annuo complessivo ha raggiunto quasi 7 miliardi di euro, in crescita del 5,4% (ABI).
Il reddito imponibile derivante dall’affitto di un immobile cambia a seconda del regime fiscale scelto dal proprietario.
Con la tassazione ordinaria IRPEF, per i normali contratti di locazione si considera generalmente il maggiore tra la rendita catastale rivalutata del 5% e il 95% del canone annuo di locazione. Il valore così determinato confluisce nel reddito complessivo del contribuente e viene tassato applicando gli scaglioni IRPEF.
Ad esempio, se un appartamento produce un canone annuo di 8.000 euro, il 95% del canone corrisponde a 7.600 euro. Se la rendita catastale rivalutata risulta inferiore, sarà normalmente il valore di 7.600 euro a costituire il riferimento per determinare il reddito imponibile, salvo le specifiche regole previste per particolari tipologie di immobili o contratti.
Con la cedolare secca, invece, la base imponibile è costituita dal canone annuo stabilito nel contratto, senza la riduzione forfettaria del 5%. Su questo importo viene applicata l'aliquota prevista dal regime scelto.
La messa a reddito di un immobile mediante locazione genera un reddito fiscalmente rilevante. In caso di tassazione ordinaria, il reddito del fabbricato concorre alla formazione del reddito complessivo assoggettato a IRPEF; se si opta per la cedolare secca, invece, il reddito della locazione è assoggettato a un’imposta sostitutiva.
In sostanza, i proprietari di immobili concessi in locazione sono tenuti ogni anno a presentare la dichiarazione dei redditi per assoggettare a imposizione il reddito locativo.
Nel sistema tributario italiano, l’affitto è considerato una fonte di reddito e, pertanto, è soggetto a tassazione. A regolamentare questa disciplina sono:
Se stai pensando di concedere in locazione un immobile di tua proprietà sarebbe consigliabile conoscere preventivamente il suo valore al fine di proporre un canone di locazione consono.
Chi possiede un immobile concesso in locazione è tenuto a presentare la dichiarazione dei redditi e indicare il reddito locativo affinché sia sottoposto a tassazione. Anche in assenza di altre fonti di reddito, l’introito percepito dalla locazione è sempre soggetto a tassazione.
I canoni di affitto versati dall’affittuario costituiscono, infatti, una fonte di reddito per il proprietario dell’immobile e, di conseguenza, sono sottoposti a tassazione da parte dello Stato.
L’indicazione del reddito locativo deve essere inserita nel quadro RB del modello Redditi, nello specifico alla voce Reddito dei fabbricati e altri dati.
Occorre indicare tutte le locazioni in essere nell’anno d’imposta considerato, al fine di assoggettare i relativi canoni di affitto a tassazione IRPEF o, in alternativa, a cedolare secca.
La cedolare secca è un regime fiscale facoltativo riservato, per le locazioni abitative, al locatore persona fisica titolare del diritto di proprietà o di un altro diritto reale di godimento sull'immobile, purché la locazione non sia effettuata nell'esercizio di un'attività d'impresa, arte o professione.
L'adesione alla cedolare secca comporta l'applicazione di un'imposta sostitutiva dell'IRPEF e delle relative addizionali regionale e comunale. Inoltre, sul contratto per il quale viene esercitata l'opzione non sono dovute l'imposta di registro e l'imposta di bollo normalmente previste per la registrazione, la risoluzione e le proroghe del contratto.
Durante il periodo in cui viene applicata la cedolare secca, il locatore deve inoltre rinunciare all'aggiornamento del canone di locazione, compreso l'eventuale adeguamento previsto sulla base della variazione dell'indice ISTAT.
La scelta può essere effettuata al momento della registrazione del contratto oppure, nei contratti pluriennali, anche nelle annualità successive, secondo le modalità previste dall'Agenzia delle Entrate.
La cedolare secca è ampiamente utilizzata dai proprietari italiani. Secondo le statistiche del Dipartimento delle Finanze, nell’anno d’imposta 2024 il regime ha interessato circa 3,3 milioni di contribuenti, il 5,1% in più rispetto all’anno precedente. L’ammontare imponibile assoggettato a cedolare ha raggiunto 23,4 miliardi di euro (+8,4%), mentre l’imposta dichiarata ha superato 4,1 miliardi di euro (+9%) (Ministero dell’Economia e delle Finanze).
La cedolare secca è un’imposta sostitutiva dell’ IRPEF, l’imposta sul reddito delle persone fisiche, che è, invece, progressiva e cresce all’aumentare del reddito secondo un sistema di scaglioni a cui corrispondono specifiche aliquote.
Dal 2026 l’IRPEF prevede tre scaglioni progressivi:
Le aliquote sono progressive: ciascuna aliquota si applica soltanto alla parte di reddito compresa nel relativo scaglione e non all’intero reddito del contribuente.
Con la cedolare secca, gli importi dei canoni d’affitto percepiti dal proprietario locatore dell’immobile vengono tassati al 21% o al 10% per i contratti a canone concordato, anziché alle aliquote IRPEF che, come puoi vedere, partono dal 23%.
I contratti agevolati hanno acquisito un peso crescente nel mercato delle locazioni. Nel 2025 le abitazioni locate con contratti agevolati di lungo periodo sono state 257.636, in aumento del 6% rispetto al 2024, mentre quelle con contratti agevolati transitori sono state 71.043, in crescita del 6,1%. Complessivamente, queste due tipologie rappresentano circa il 32% delle nuove locazioni di abitazioni considerate dall’OMI. Nello stesso periodo le locazioni ordinarie di lungo periodo sono diminuite del 2,4% (OMI).
Facciamo un esempio semplificato.
Affittando un attico a 750 euro al mese, il canone annuo ammonta a 9.000 euro. Con la cedolare secca al 21%, l’imposta sul canone è pari a 1.890 euro. Con la tassazione ordinaria, invece, non si applica semplicemente l’aliquota IRPEF all’intero canone: in un normale contratto a canone libero si considera il 95% del canone, pari in questo esempio a 8.550 euro, fermo restando il confronto con la rendita catastale secondo le regole previste per i redditi dei fabbricati. Se questo fosse l’unico reddito imponibile del proprietario, l’IRPEF lorda sul reddito di 8.550 euro sarebbe pari a 1.966,50 euro, prima di considerare eventuali altri elementi fiscali e le addizionali.
Se il proprietario avesse anche un reddito da lavoro dipendente di 25.000 euro, gli 8.550 euro di reddito imponibile derivante dalla locazione si aggiungerebbero al reddito complessivo. In questo esempio, i primi 3.000 euro aggiuntivi ricadrebbero nello scaglione del 23%, mentre i successivi 5.550 euro sarebbero soggetti all’aliquota del 33%. L’aumento dell’IRPEF lorda dovuto a questo reddito sarebbe quindi pari a 2.521,50 euro, prima di considerare detrazioni, deduzioni e addizionali. Non è quindi corretto applicare l’aliquota dello scaglione più alto raggiunto all’intero reddito da locazione.
Per gli immobili ad uso abitativo, i canoni di locazione non percepiti non concorrono alla formazione del reddito se la mancata percezione è comprovata dall’intimazione di sfratto per morosità o dall’ingiunzione di pagamento. La disciplina, introdotta modificando l’articolo 26 del TUIR, si applica ai canoni non percepiti a decorrere dal 1° gennaio 2020.
La regola riguarda specificamente le locazioni di immobili ad uso abitativo. Per gli immobili destinati ad uso diverso dall’abitazione, invece, i canoni non riscossi restano in linea generale imponibili finché il contratto è in essere, fino alla sua risoluzione o a un provvedimento di convalida dello sfratto.
Una disciplina fiscale specifica riguarda le locazioni brevi, ossia i contratti relativi a immobili ad uso abitativo situati in Italia con una durata non superiore a 30 giorni, stipulati da persone fisiche al di fuori dell'esercizio di un'attività d'impresa.
Anche i redditi derivanti dalle locazioni brevi possono essere sottoposti alla tassazione ordinaria oppure, quando ne ricorrono le condizioni, alla cedolare secca. In quest'ultimo caso, l'aliquota è pari al 21% per i redditi relativi a una sola unità immobiliare scelta dal contribuente. Se vengono affittati più immobili con questa formula, sui redditi delle ulteriori unità immobiliari si applica invece l'aliquota del 26%.
Il regime fiscale delle locazioni brevi è applicabile fino a un massimo di quattro appartamenti destinati a questa attività in ciascun periodo d'imposta. Se vengono destinati alla locazione breve più di quattro appartamenti, l'attività si presume svolta in forma imprenditoriale.
I redditi percepiti dal proprietario o dal titolare di un altro diritto reale costituiscono redditi fondiari. Nelle ipotesi previste dalla normativa, come la sublocazione o la locazione effettuata dal comodatario, possono invece essere qualificati come redditi diversi. Le eventuali ritenute operate dagli intermediari risultano nella Certificazione Unica relativa alle locazioni brevi.
Chi percepisce un reddito da locazione deve dichiararlo secondo le regole previste per i redditi dei fabbricati e assoggettarlo al relativo regime fiscale.
Per i redditi derivanti dalla locazione di immobili non esiste una soglia generale di reddito al di sotto della quale l'affitto diventa automaticamente esente da IRPEF. In caso di tassazione ordinaria, il reddito imponibile del fabbricato concorre infatti alla formazione del reddito complessivo anche quando rappresenta l'unica fonte di reddito del proprietario.
Restano applicabili le specifiche esclusioni previste dalla normativa, come quella relativa ai canoni di immobili abitativi non percepiti nei casi previsti dall'articolo 26 del TUIR.
Locare un immobile può rivelarsi una soluzione profittevole, specialmente se si dispone già della proprietà. Tuttavia, è doveroso considerare anche gli adempimenti fiscali derivanti dalla stipula di un regolare contratto di locazione. Offriamo di seguito una panoramica dei pro e contro di mettere a reddito un immobile mediante locazione.
| Vantaggi | Svantaggi |
|---|---|
| Affittare un immobile consente di ottenere una rendita passiva extra. | In Italia chi decide di locare un immobile ha delle imposte da pagare sul reddito derivante da contratti di affitto. |
| Al momento della stipula del contratto il locatore può richiedere un deposito cauzionale, che non può essere superiore a tre mensilità del canone. | Non esiste una no tax area specifica per i redditi da locazione: in regime ordinario il reddito imponibile del fabbricato concorre all’IRPEF anche in assenza di altri redditi, salvo le specifiche esclusioni previste dalla normativa. |
| I canoni versati dall’affittuario costituiscono un’entrata fissa che, specialmente se si va a sommare ad altre entrate, garantisce una buona stabilità economica al proprietario locatore. |
Un canone di 400 euro al mese corrisponde a 4.800 euro all’anno, ma non è esente dall’IRPEF semplicemente perché inferiore a 8.174 euro. Con la cedolare secca al 21%, l’imposta sarebbe pari a 1.008 euro; se ricorrono i requisiti per l’aliquota agevolata del 10%, sarebbe pari a 480 euro. In regime ordinario l’importo effettivo dipende dalla base imponibile del fabbricato: considerando, a titolo esemplificativo, il 95% del canone, pari a 4.560 euro, e l’assenza di altri redditi, l’IRPEF lorda sarebbe pari a 1.048,80 euro, prima delle eventuali addizionali.
Un canone di 650 euro al mese corrisponde a 7.800 euro all’anno. Con la cedolare secca al 21%, l’imposta è pari a 1.638 euro; se il contratto possiede i requisiti per l’aliquota agevolata del 10%, l’imposta è pari a 780 euro. Con la tassazione ordinaria non è possibile stabilire l’imposta considerando soltanto il canone, perché occorre tenere conto della base imponibile del fabbricato e degli eventuali altri redditi del proprietario. Considerando, a titolo esemplificativo, il 95% del canone, pari a 7.410 euro, come reddito imponibile e ipotizzando che il proprietario non abbia altri redditi, l’IRPEF lorda sarebbe pari a 1.704,30 euro, prima delle eventuali addizionali.
Grazie agli interventi normativi degli ultimi anni è ora possibile detassare i canoni di affitto non percepiti già dal momento dell’ingiunzione di pagamento o dell’intimazione di sfratto.
Valutazione gratuita in 3 minuti, ricalcolata automaticamente ogni mese.

 Italia
 España
 France
 Suisse
 Belgique / België
 Česko
 Deutschland
 Nederland
 Österreich
 Polska
 Portugal
 United Kingdom