

Risposta rapida
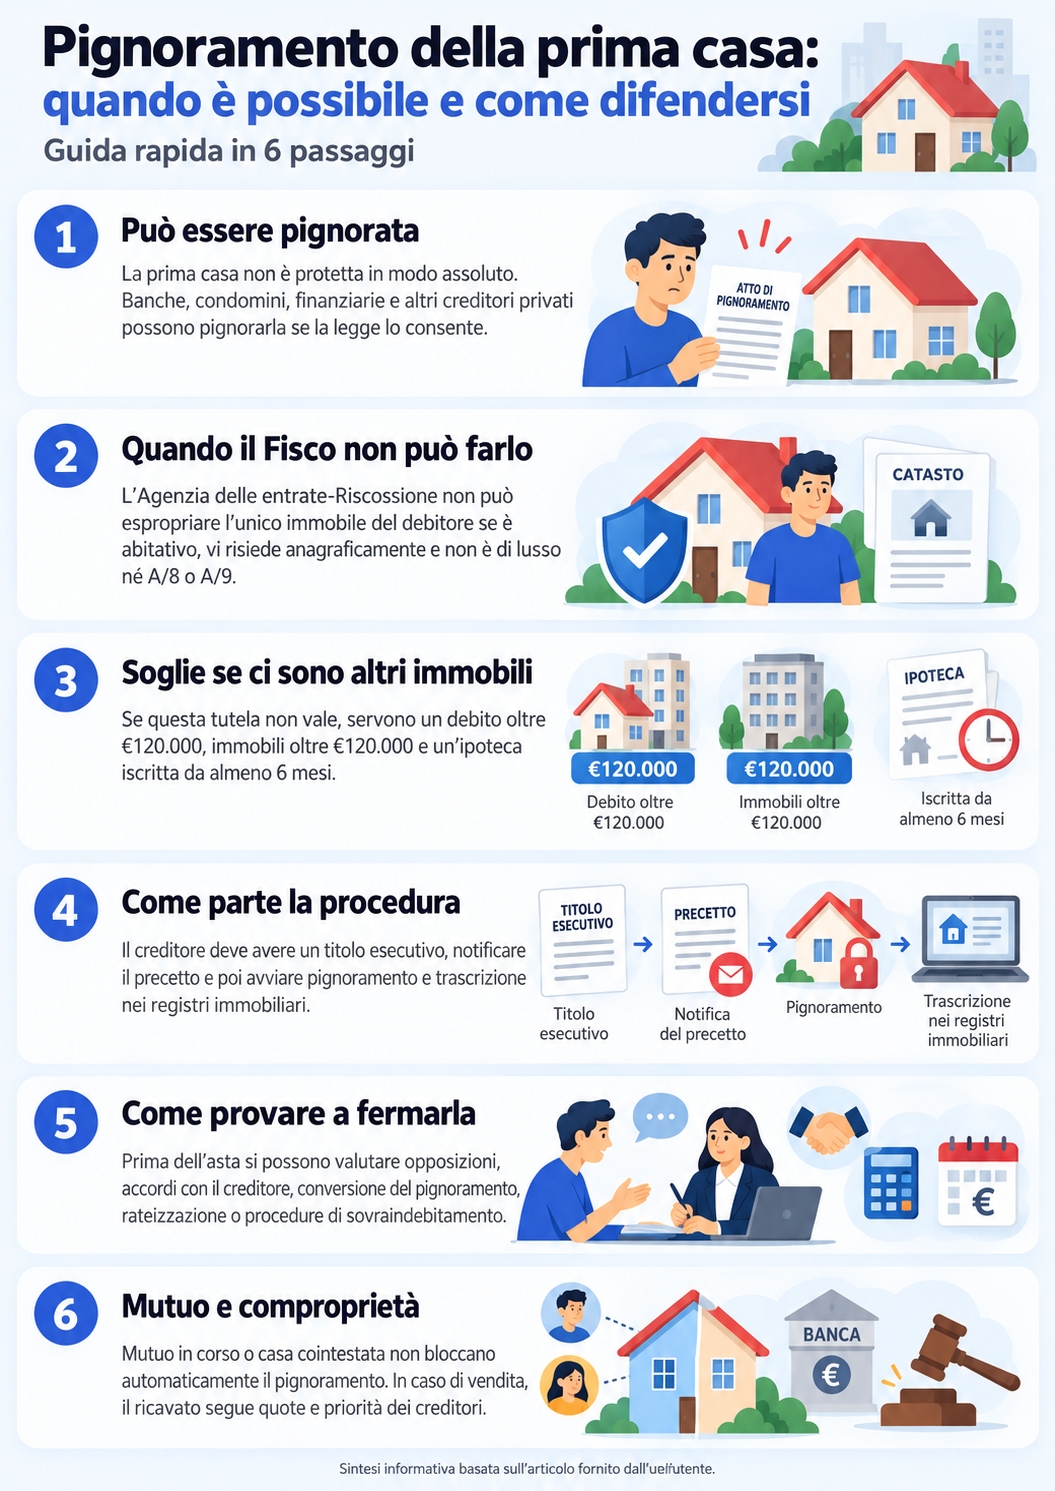
La prima casa può essere pignorata: non esiste un divieto generale che la protegga dai creditori. Specifiche limitazioni si applicano però quando il creditore è l’Agenzia delle entrate-Riscossione e l’immobile possiede determinati requisiti.
Punti chiave
- Debiti con privati: banche, finanziarie, condomini e altri creditori possono, in presenza dei presupposti previsti dalla legge, procedere al pignoramento anche della prima casa.
- Debiti fiscali: l’Agenzia delle entrate-Riscossione non può pignorare l’unico immobile del debitore se ricorrono le condizioni stabilite dalla legge; negli altri casi si applicano specifiche soglie e limitazioni.
- Procedura: il pignoramento immobiliare segue una procedura regolata dalla legge e può portare alla vendita dell’immobile per soddisfare i creditori.
Il tema del pignoramento è sempre delicato e talvolta anche complicato. In questo articolo facciamo chiarezza su ciò che riguarda il pignoramento immobiliare della prima casa.
Prima di scoprire come tutelarti e far valere i tuoi diritti, se desideri valutare il tuo immobile puoi farlo in pochi minuti partendo dal form qui sotto e sfruttando ilnostro strumento di valutazione immobiliare gratuito.
Quanto vale la mia casa?
Inserisci il tuo indirizzo e scopri gratuitamente il valore del tuo immobile con il nostro strumento di valutazione online.
Pignoramento della prima casa: è possibile?
Per prima cosa, ricordiamo cos’è il pignoramento. Il pignoramento è l’atto con cui, di regola, ha inizio l’espropriazione forzata e vengono vincolati determinati beni del debitore alla soddisfazione del credito. Il pignoramento immobiliare riguarda beni e diritti immobiliari.
Ora rispondiamo subito ad una domanda molto comune: è possibile il pignoramento della prima casa? Una credenza molto comune, ma assolutamente errata, è che la prima casa non possa essere pignorata. Questo è falso, poiché se il debito è di natura privata, questa può essere pignorata così come qualsiasi altro bene.
Il pignoramento della casa è possibile nel caso in cui ad esempio si abbia un debito con una banca, un’istituzione finanziaria, un condominio o soggetti privati di vario genere come ad esempio dei fornitori. Lo stesso vale anche per gli stessi familiari del debitore ed eventuali controparti a seguito di processi.
Nei rapporti con banche, finanziarie, condomini e altri creditori privati si applicano le regole ordinarie dell’esecuzione forzata previste dal Codice di procedura civile. Non esiste, per questi creditori, una speciale impignorabilità della prima casa. L’art. 76 del D.P.R. 602/1973 riguarda invece l’espropriazione immobiliare promossa dall’Agente della riscossione.
Pignoramento della prima casa, come difendersi?
Quando si riceve un atto relativo al pignoramento della casa è importante intervenire tempestivamente, perché gli strumenti disponibili cambiano in base alla fase della procedura e alcuni rimedi devono essere utilizzati entro termini precisi. La prima cosa da fare è verificare il titolo esecutivo, il precetto, l’importo effettivamente dovuto e la regolarità degli atti notificati.
Se si contesta il diritto del creditore a procedere all’esecuzione, ad esempio perché il debito è stato già pagato, si è estinto o sussistono altre ragioni che impediscono l’esecuzione, può essere proposta, quando ne ricorrono i presupposti, un’opposizione all’esecuzione ai sensi dell’art. 615 c.p.c. Se invece il problema riguarda la regolarità formale del titolo, del precetto o di uno degli atti della procedura esecutiva, può essere utilizzata l’opposizione agli atti esecutivi prevista dall’art. 617 c.p.c. Per quest’ultima la legge stabilisce, in generale, un termine perentorio di 20 giorni, la cui decorrenza varia a seconda dell’atto contestato.
Un’altra possibilità è cercare un accordo con il creditore prima che l’immobile venga venduto. Le parti possono, ad esempio, concordare il pagamento del debito, una rateizzazione o una soluzione transattiva. L’esistenza di una trattativa, tuttavia, non determina automaticamente la sospensione della procedura: è quindi necessario verificare concretamente gli effetti dell’eventuale accordo sull’esecuzione in corso.
Il debitore può inoltre valutare la conversione del pignoramento prevista dall’art. 495 c.p.c. Prima che sia disposta la vendita o l’assegnazione, è possibile chiedere al giudice di sostituire all’immobile pignorato una somma di denaro sufficiente a coprire crediti, interessi e spese. Insieme all’istanza deve essere depositata una somma pari ad almeno un sesto dei crediti considerati dalla norma. Nel caso di beni immobili, in presenza di giustificati motivi, il giudice può consentire il pagamento della somma residua attraverso rate mensili fino a un massimo di 48 mesi.
Se il creditore è l’Agenzia delle entrate-Riscossione, occorre invece verificare innanzitutto se ricorrono le particolari condizioni che impediscono l’espropriazione dell’unico immobile del debitore e, negli altri casi, se sono rispettate le soglie e gli ulteriori requisiti previsti dalla legge. Possono inoltre assumere rilievo, a seconda della situazione, strumenti come la rateizzazione o la sospensione della riscossione.
Infine, quando il problema non riguarda un singolo debito ma una situazione complessiva di sovraindebitamento, può essere valutato l'accesso alle procedure previste dal Codice della crisi d'impresa e dell'insolvenza. Il consumatore può proporre, con l'ausilio di un Organismo di composizione della crisi (OCC), un piano di ristrutturazione dei debiti. La disciplina consente, a determinate condizioni, anche di continuare a rimborsare secondo le scadenze concordate il mutuo garantito da ipoteca sull'abitazione principale.
Poiché termini, rimedi e possibilità di sospendere l'esecuzione dipendono dal caso concreto e dalla fase raggiunta dal procedimento, è opportuno far esaminare rapidamente gli atti da un professionista, soprattutto quando sono già stati notificati il precetto o il pignoramento.

Prima casa e abitazione principale: qual è la differenza?
Nel parlare di pignoramento è importante distinguere il concetto di “prima casa” da quello di abitazione nella quale il debitore risiede. L’espressione prima casa viene comunemente utilizzata anche in ambito fiscale, ad esempio con riferimento alle agevolazioni previste per l’acquisto dell’immobile.
Ai fini dei limiti imposti all’Agenzia delle entrate-Riscossione, però, non è sufficiente che l’immobile sia stato acquistato usufruendo delle agevolazioni prima casa. La tutela riguarda l’unico immobile di proprietà del debitore, che deve essere adibito a uso abitativo e nel quale il debitore deve risiedere anagraficamente. Inoltre, l’immobile non deve essere di lusso né appartenere alle categorie catastali A/8 e A/9.
Di conseguenza, un immobile acquistato come “prima casa” può comunque non beneficiare di questa particolare protezione se non ricorrono tutti i requisiti previsti dalla normativa.
Quando non può avvenire il pignoramento della prima casa?
Nel caso in cui il creditore sia l’Agenzia delle Entrate (più precisamente l’Agenzia Entrate Riscossione), vi sono alcuni casi in cui il pignoramento della casa non è possibile.
La particolare tutela prevista nei confronti dell’Agenzia delle entrate-Riscossione si applica quando ricorrono tutte le seguenti condizioni:
- l’immobile è l’unico immobile di proprietà del debitore;
- è adibito a uso abitativo e il debitore vi risiede anagraficamente;
- non è un’abitazione di lusso secondo le caratteristiche individuate dal D.M. 2 agosto 1969;
- non appartiene alle categorie catastali A/8 o A/9.
Se tutte queste condizioni sono rispettate, l’Agenzia delle entrate-Riscossione non può procedere all’espropriazione dell’immobile.
Se viene meno anche una sola delle condizioni che proteggono l’unico immobile, viene meno questa particolare tutela, ma l’Agenzia delle entrate-Riscossione può procedere all’espropriazione solo se ricorrono anche gli ulteriori requisiti e le soglie previsti dalla legge.
Quindi, se ad esempio il soggetto inadempiente possieda una seconda casa o semplicemente anche una quota, questa può essere pignorata.
Pignoramento in caso di possesso di altri immobili
Se non ricorrono le condizioni che proteggono l’unico immobile di proprietà del debitore, l’Agenzia delle entrate-Riscossione non può comunque procedere automaticamente al pignoramento.
L’espropriazione immobiliare può essere avviata solo se:
- l’importo complessivo del debito supera 120.000€;
- il valore degli immobili del debitore supera 120.000€, secondo i criteri previsti dalla normativa;
- è stata precedentemente iscritta ipoteca e sono trascorsi almeno sei mesi dall’iscrizione senza che il debito sia stato pagato o rateizzato e senza che siano intervenuti provvedimenti di sgravio o sospensione.
L’ipoteca può invece essere iscritta, previa comunicazione al debitore, in presenza di debiti non inferiori a 20.000€.
Pignoramento della prima casa con mutuo in corso
Una prima casa può essere pignorata anche quando sull’immobile grava ancora un mutuo. L’ipoteca iscritta a favore della banca, infatti, costituisce una garanzia sul bene e attribuisce al creditore ipotecario un diritto di prelazione sul ricavato della vendita secondo il grado dell’ipoteca.
Il peso dei mutui sul mercato abitativo italiano è rilevante: secondo la Banca d’Italia, alla fine del 2025 le consistenze dei mutui concessi alle famiglie consumatrici per l’acquisto di abitazioni ammontavano complessivamente a circa 418 miliardi di euro, rispetto ai circa 404 miliardi di fine 2024, con un aumento di circa il 3,5%. (Banca d’Italia)
Se il debitore non paga regolarmente il mutuo e si verificano i presupposti previsti dalla normativa e dal contratto, la stessa banca può promuovere l’esecuzione sull’immobile ipotecato. Il pignoramento può però essere avviato anche da un altro creditore: la presenza dell’ipoteca non rende di per sé l’immobile impignorabile.
In caso di vendita forzata, il ricavato viene distribuito tenendo conto delle spese della procedura e delle cause di prelazione dei diversi creditori. Se quanto ottenuto dalla vendita non è sufficiente a soddisfare integralmente i crediti, può quindi rimanere un debito residuo a carico del debitore.
Cosa succede se la casa pignorata è stata affittata?
Può succedere che il debitore possieda un immobile ma lo abbia concesso in affitto e viva altrove. In questo caso non opera la particolare tutela prevista per l’unico immobile nel quale il debitore risiede anagraficamente. L’Agenzia delle entrate-Riscossione può tuttavia procedere all’espropriazione solo se ricorrono anche le ulteriori condizioni previste dalla legge, comprese le soglie di 120.000€ e la previa iscrizione dell’ipoteca.
Come richiedere il pignoramento della prima casa
Affinché una prima casa possa essere pignorata, in qualsiasi caso è necessario che il creditore disponga di un titolo esecutivo che può essere rappresentato da una sentenza, un assegno, una cambiale, un decreto ingiuntivo definitivo, un contratto di mutuo, ecc.
Tale diritto può essere fatto valere anche nel caso in cui il debito riguardi piccole somme, poiché non vi è alcun limite entro il quale il pignoramento della prima casa (e il pignoramento in generale) possa essere fatto valere.

Facciamo il punto sulle formalità
Per poter procedere con il pignoramento della prima casa, il creditore deve:
- Possedere un titolo esecutivo (es. decreto ingiuntivo, sentenza, ecc.);
- Notificare l’atto di precetto al debitore, con il quale si invita a saldare il debito entro 10 giorni;
Per procedere all’esecuzione immobiliare, il creditore deve:
- disporre di un titolo esecutivo relativo a un diritto certo, liquido ed esigibile;
- notificare al debitore il titolo esecutivo, quando necessario, e l’atto di precetto, che normalmente concede almeno 10 giorni per adempiere;
- iniziare l’esecuzione entro 90 giorni dalla notificazione del precetto, salvo i casi di sospensione previsti dalla legge;
- procedere al pignoramento immobiliare mediante notificazione dell’atto al debitore e successiva trascrizione nei registri immobiliari.
Per i creditori privati l’iscrizione di un’ipoteca non costituisce un passaggio necessario del pignoramento e la possibilità di iscriverla dipende dal titolo di cui dispone il creditore. Per l’Agenzia delle entrate-Riscossione, invece, la previa iscrizione dell’ipoteca è una delle condizioni necessarie per procedere all’espropriazione immobiliare nei casi consentiti dalla legge.
Cosa succede dopo il pignoramento della casa?
Dopo il pignoramento e la sua trascrizione nei registri immobiliari, la procedura può proseguire verso la vendita forzata dell'immobile. Il tribunale acquisisce la documentazione necessaria e viene normalmente effettuata una stima del bene da parte di un esperto, sulla base della quale viene determinato il valore dell’immobile ai fini della procedura.
Il giudice può quindi disporre la vendita e vengono pubblicate le informazioni necessarie per consentire agli interessati di presentare le proprie offerte. Se l’immobile viene aggiudicato e l’acquirente versa quanto dovuto, il giudice emette il decreto di trasferimento con cui la proprietà passa all’aggiudicatario.
La gestione delle informazioni sulle vendite giudiziarie è stata inoltre ulteriormente digitalizzata. La Banca Dati Aste Giudiziarie del Ministero della Giustizia è operativa dalla fine di settembre 2024 e acquisisce automaticamente attraverso il Portale delle Vendite Pubbliche i dati relativi, tra l'altro, alle esecuzioni immobiliari. (Ministero della Giustizia)
Il ricavato viene utilizzato per sostenere le spese della procedura e soddisfare i creditori secondo le rispettive cause di prelazione. Se la somma ottenuta dalla vendita non è sufficiente a estinguere tutti i debiti, l’eventuale parte residua del debito non viene automaticamente cancellata.
Secondo uno studio realizzato dal Ministero della Giustizia e dalla Banca d’Italia, tra il 2014 e il 2021 il numero delle procedure esecutive immobiliari pendenti è diminuito del 39%. Nello stesso periodo si è ridotta sensibilmente anche la durata delle diverse fasi: quella mediana della fase precedente alla vendita è scesa di quasi un quarto, mentre quella della fase di vendita si è quasi dimezzata. (Banca d’Italia)
Come evitare o fermare il pignoramento della prima casa?
La notifica del pignoramento non comporta necessariamente che l’immobile debba essere venduto all’asta. A seconda della fase della procedura e della natura del debito, esistono diversi strumenti che possono consentire di evitare la vendita.
Il debitore può innanzitutto pagare il debito oppure cercare un accordo con il creditore, ad esempio attraverso una soluzione transattiva. Nell’esecuzione ordinaria può inoltre ricorrere alla conversione del pignoramento prevista dall’art. 495 c.p.c.: prima che venga disposta la vendita o l’assegnazione può chiedere che al bene pignorato sia sostituita una somma di denaro comprendente credito, interessi e spese. Insieme all’istanza deve essere depositata una somma non inferiore a un sesto dell’importo previsto dalla norma.
Nel caso dei debiti affidati all’Agenzia delle entrate-Riscossione possono assumere rilievo anche la rateizzazione o, quando ne ricorrono i presupposti, la sospensione della riscossione. Le possibilità disponibili dipendono comunque dalla situazione specifica e dallo stato di avanzamento della procedura.
Costi del pignoramento della prima casa
L’operazione di pignoramento presenta dei costi piuttosto elevati, motivo per il quale spesso per i debiti di poco conto non viene richiesto il pignoramento.
Generalmente il costo di un pignoramento immobiliare parte dalle 700 euro circa (solo di costi dovuti) in su. Tale costo potrebbe variare soprattutto in base al numero dei destinatari delle varie notifiche (che hanno un costo singolo compreso tra 20-50 euro), che va aggiunto ai costi delle varie marche da bollo, alla trascrizione in conservatoria (299 euro), il contributo unificato di 278 euro ecc. Andrebbero ovviamente considerati anche i compensi a eventuali professionisti incaricati per l’effettuazione dell’operazione.
Nel caso si nominasse un custode giudiziario, il suo compenso per legge sarebbe calcolato in base alla seguente tabella.
| Aliquota | Intervallo di Importo |
|---|---|
| 3% | fino a € 25.000,00 |
| 1% | da € 25.000,01 a € 100.000,00 |
| 0,8% | da € 100.000,01 a € 200.000,00 |
| 0,7% | da € 200.000,01 a € 300.000,00 |
| 0,5% | da € 300.000,01 a € 500.000,00 |
| 0,3% | da € 500.000,01 e oltre |
Pignoramento della prima casa cointestata
Cosa succede nel caso in cui venga richiesto il pignoramento della prima casa ma la stessa sia cointestata? Può accadere ad esempio, che la casa da pignorare sia cointestata con il proprio coniuge.
Se l’immobile è cointestato e il debito riguarda soltanto uno dei comproprietari, il creditore può sottoporre a esecuzione la quota indivisa appartenente al debitore. Gli altri comproprietari devono essere informati della procedura.
Quando non è possibile separare materialmente la quota del debitore, il giudice può disporre la divisione del bene; nell’ambito della procedura si può quindi arrivare anche alla vendita dell’intero immobile. Il comproprietario non debitore conserva il diritto alla parte del ricavato corrispondente alla propria quota secondo le regole applicabili alla procedura.
Pignoramento della prima casa e sovraindebitamento
Dal 15 luglio 2022 le procedure di sovraindebitamento sono disciplinate principalmente dal D.Lgs. 14/2019, il Codice della crisi d’impresa e dell’insolvenza, che ha sostituito la precedente disciplina della Legge n. 3/2012 per le nuove procedure.
Il consumatore sovraindebitato può, con l’ausilio di un Organismo di composizione della crisi (OCC), proporre un piano di ristrutturazione dei debiti indicando tempi e modalità per superare la situazione di sovraindebitamento. Il piano può prevedere anche il soddisfacimento parziale o differenziato dei creditori.
La normativa non stabilisce un’impignorabilità generale della prima casa nell’ambito del sovraindebitamento. Tuttavia, il piano può essere strutturato in modo da consentire, quando ne ricorrono le condizioni, la conservazione dell’abitazione principale. In particolare, l’art. 67 del Codice della crisi consente di prevedere il rimborso alle scadenze originarie delle rate future del mutuo garantito da ipoteca sull’abitazione principale se il debitore è in regola con i pagamenti oppure se il giudice lo autorizza a regolarizzare capitale e interessi scaduti.
Il giudice può inoltre disporre, su richiesta del debitore, la sospensione delle procedure esecutive che potrebbero pregiudicare la fattibilità del piano e il divieto di nuove azioni esecutive o cautelari fino alla conclusione del procedimento.
Il piano di ristrutturazione del consumatore non deve essere approvato mediante voto dei creditori. Questi possono formulare osservazioni e contestarne la convenienza, mentre spetta al giudice verificare l’ammissibilità e la fattibilità del piano e decidere sulla sua omologazione.
Fonti
- Pignoramento della prima casa e limiti alla riscossione fiscale: Agenzia delle entrate-Riscossione
- Normativa sull’espropriazione immobiliare da parte dell’Agente della riscossione: Normattiva
- Sovraindebitamento e procedure di regolazione della crisi: Normattiva
Domande frequenti
Quali sono le condizioni specifiche che proteggono la mia prima casa dal pignoramento?
La prima casa non gode di un’impignorabilità generale. Una specifica tutela opera nei confronti dell’Agenzia delle entrate-Riscossione quando l’immobile è l’unico di proprietà del debitore, è adibito a uso abitativo, il debitore vi risiede anagraficamente e non si tratta di un’abitazione di lusso secondo il D.M. 2 agosto 1969 né di un immobile appartenente alle categorie catastali A/8 o A/9. Questa particolare tutela non si applica invece, in generale, ai creditori privati.
È possibile il pignoramento della prima casa per debiti con il condominio?
Sì. Il condominio, una volta ottenuto un titolo esecutivo e rispettati gli adempimenti previsti dalla legge, può promuovere l’esecuzione forzata anche sull’abitazione principale del condomino moroso. La particolare tutela prevista per l’unico immobile dall’art. 76 del D.P.R. 602/1973 riguarda infatti l’Agenzia delle entrate-Riscossione e non si estende ai creditori privati, tra cui il condominio.
Cosa succede alla mia prima casa se viene pignorata per debiti non ipotecari?
Nel caso in cui la tua prima casa venga pignorata per debiti non ipotecari (ad esempio debiti commerciali), la procedura inizia con il pignoramento e segue con la valutazione da parte di un esperto che stabilisce il valore di mercato dell'immobile. Successivamente, la casa può essere messa all'asta. Se la casa viene venduta all'asta, il ricavato viene utilizzato per soddisfare il credito dei creditori, rispettando l'ordine di prelazione stabilito dalla legge. Se il ricavato non copre l'intero debito, il debitore rimane responsabile per la differenza.

 Italia
 España
 France
 Suisse
 Belgique / België
 Česko
 Deutschland
 Nederland
 Österreich
 Polska
 Portugal
 United Kingdom
