Quanto vale la mia casa?
Inserisci il tuo indirizzo e scopri gratuitamente il valore del tuo immobile con il nostro strumento di valutazione online.

Quanto vale la mia casa?
Valutazione immobiliare gratuita in 3 minuti
★★★★★ Gratuita · Senza impegnoIl valore catastale è un valore fiscale utilizzato come riferimento per il calcolo di alcune imposte. Per i fabbricati si determina a partire dalla rendita catastale, mentre per i terreni si parte dal reddito dominicale, applicando i coefficienti previsti dalla normativa.
Punti chiave
Per determinare alcune imposte collegate agli immobili può essere necessario calcolare il valore catastale, che non coincide con il valore di mercato. Per l’IMU, invece, la base imponibile viene determinata secondo regole e moltiplicatori specifici. In questo articolo spiegheremo dettagliatamente e con parole quanto più semplici possibile che cos’è e come si calcola il valore catastale di un immobile e in cosa differisce dal valore di mercato.
Quanto vale la mia casa?
Inserisci il tuo indirizzo e scopri gratuitamente il valore del tuo immobile con il nostro strumento di valutazione online.
Il valore catastale di un immobile è un valore fiscale utilizzato, nei casi previsti dalla legge, per determinare la base imponibile di alcune imposte collegate agli immobili.
Il patrimonio interessato dai dati catastali è particolarmente ampio. Secondo le Statistiche catastali 2025 dell'Osservatorio del Mercato Immobiliare (OMI) dell'Agenzia delle Entrate, la banca dati del Catasto comprende informazioni relative a circa 78 milioni di immobili o loro porzioni. Nel 2025 lo stock immobiliare censito è inoltre aumentato dello 0,6%, corrispondente a circa 465.000 unità in più rispetto all'anno precedente. (Agenzia delle Entrate)
A un immobile possono essere associati valori differenti a seconda dello scopo per cui vengono utilizzati. Il valore di mercato indica il più probabile prezzo al quale l’immobile potrebbe essere scambiato in una libera compravendita. Il valore catastale, invece, viene determinato sulla base dei dati catastali e può essere utilizzato ai fini del calcolo di imposte quali:
Anche per l'IMU si parte dalla rendita catastale dei fabbricati, ma la base imponibile viene determinata con criteri e moltiplicatori specifici, differenti da quelli utilizzati per il valore catastale illustrati di seguito.
Nel sistema del prezzo-valore, quando ricorrono i requisiti previsti dalla legge e l’acquirente ne richiede l’applicazione nell’atto, la tassazione della compravendita viene effettuata sulla base del valore catastale anziché sul prezzo pattuito. In questi casi, inoltre, l’Agenzia delle Entrate non può procedere ad accertamento di valore ai fini dell’imposta di registro, salvo le eccezioni previste dalla legge, come l’occultamento anche parziale del corrispettivo.
Il calcolo del valore catastale assume quindi particolare rilievo nelle compravendite immobiliari alle quali può essere applicato questo sistema. Secondo il Rapporto Immobiliare Residenziale 2026, realizzato dall'OMI dell'Agenzia delle Entrate con l'Associazione Bancaria Italiana, nel 2025 sono state compravendute quasi 767.000 abitazioni in Italia, con un incremento del 6,4% rispetto al 2024. (ABI)

Il sistema del prezzo-valore può essere richiesto quando l’acquirente è una persona fisica che non agisce nell’esercizio di un’attività commerciale, artistica o professionale e l’acquisto riguarda un immobile a uso abitativo o una relativa pertinenza.
La compravendita deve essere assoggettata all’imposta di registro e non all’IVA. L’acquirente deve inoltre richiedere espressamente l’applicazione del prezzo-valore al notaio nell’atto di acquisto. Il prezzo effettivamente pattuito tra le parti deve comunque essere indicato nel rogito.
Può quindi essere utile calcolare il valore catastale già prima del rogito per avere un'indicazione delle imposte di acquisto nei casi in cui questo valore costituisce la base imponibile.
La rendita catastale e il valore catastale sono due dati differenti. La rendita catastale è il valore attribuito dal Catasto a un'unità immobiliare e costituisce il punto di partenza per diversi calcoli fiscali.
Il valore catastale, invece, viene ricavato dalla rendita catastale applicando la rivalutazione e il coefficiente previsto per la categoria dell'immobile e per lo specifico utilizzo fiscale. In altre parole, la rendita è il dato di partenza, mentre il valore catastale è il risultato del calcolo.
Prima di scoprire come calcolare il valore catastale di un immobile è necessario spiegare il concetto di rendita catastale, disciplinato dal regio decreto-legge numero 652 del 13 aprile 1939.
La rendita catastale rappresenta la rendita attribuita alle unità immobiliari urbane censite in catasto. Per calcolare il valore catastale di un fabbricato è quindi necessario conoscere la rendita catastale attribuita all’unità immobiliare. Per i terreni, invece, il calcolo fiscale parte dal reddito dominicale risultante in catasto.
Per le unità immobiliari ordinarie, la rendita catastale viene determinata applicando alla consistenza catastale dell'immobile la relativa tariffa d'estimo. La consistenza può essere espressa in vani per gli immobili del gruppo A, in metri cubi per quelli del gruppo B e in metri quadrati per quelli del gruppo C. La tariffa d'estimo varia in funzione di elementi quali categoria, classe e zona censuaria.
Per conoscere la rendita catastale di un immobile ci si può rivolgere agli Uffici Provinciali – Territorio dell’Agenzia delle Entrate oppure utilizzare i servizi catastali online dell’Agenzia. La rendita catastale può anche essere ricavata dalla dichiarazione dei redditi, quando l'immobile vi è indicato.
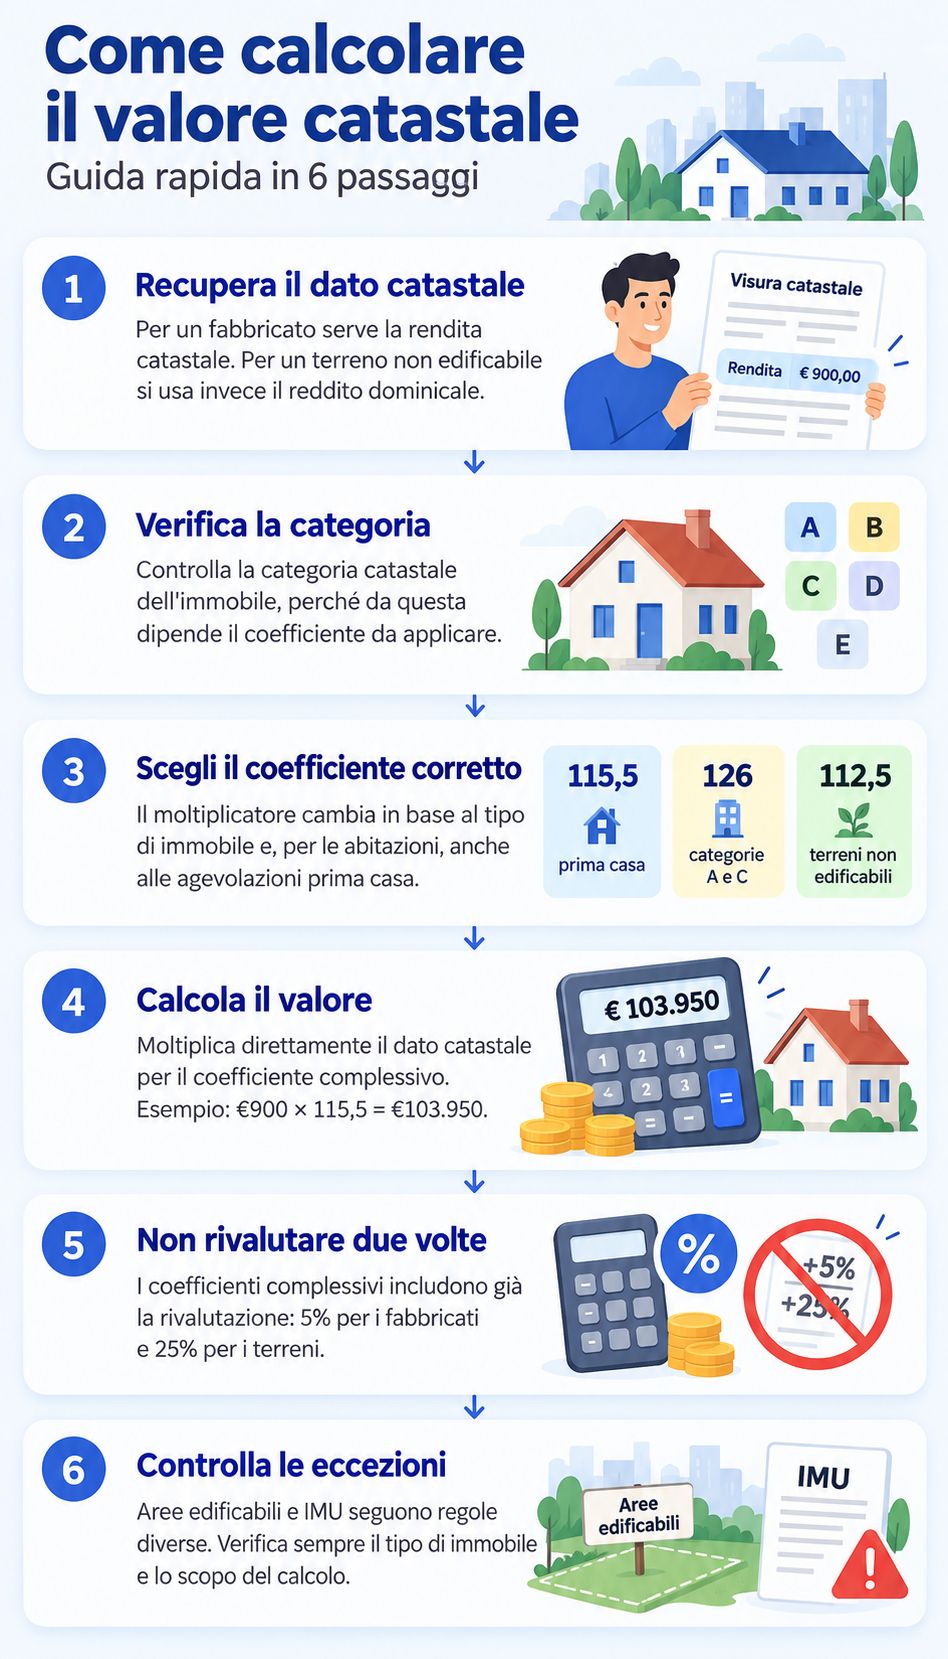
Il valore catastale non è normalmente indicato nella visura catastale come dato già calcolato. Nella visura catastale è possibile trovare invece la rendita catastale del fabbricato e la relativa categoria, cioè i dati necessari per effettuare il calcolo.
Per i terreni, la visura riporta invece il reddito dominicale, da utilizzare nei casi in cui il valore fiscale viene determinato a partire da questo dato.
Per calcolare il valore catastale è possibile utilizzare direttamente i coefficienti complessivi riportati di seguito, che incorporano già la rivalutazione prevista dalla normativa.
Il procedimento è quindi il seguente:
Le rendite catastali dei fabbricati sono rivalutate del 5%, mentre per i terreni il reddito dominicale è rivalutato del 25%. Nei coefficienti complessivi riportati di seguito tali rivalutazioni sono già comprese e, pertanto, non devono essere applicate una seconda volta.
I principali coefficienti complessivi utilizzati per determinare il valore catastale sono:
Il coefficiente catastale previsto per i terreni non edificabili non si applica alle aree edificabili. Per queste ultime la determinazione della base imponibile segue regole differenti e può essere collegata al valore venale del terreno, cioè al suo valore in comune commercio.
È quindi importante verificare la natura edificabile o non edificabile del terreno prima di utilizzare il reddito dominicale e il relativo coefficiente catastale.
Questi coefficienti non devono essere confusi con i moltiplicatori previsti per il calcolo della base imponibile IMU, che seguono regole differenti.
Il risultato dell'operazione corrisponde al valore catastale utilizzabile nei casi in cui la normativa fiscale prevede che l'imposta sia determinata sulla base di tale valore.
Passiamo ora alla pratica e vediamo concretamente come calcolare il valore di un immobile dalla rendita catastale.
Supponiamo di avere un’abitazione acquistata con le agevolazioni “prima casa”, con una rendita catastale di 900 euro. Il coefficiente complessivo applicabile è pari a 115,5 e comprende già la rivalutazione del 5%. Moltiplichiamo quindi direttamente 900 per 115,5 e otteniamo un valore catastale di 103.950 euro.
Vediamo, invece, come si calcola il valore catastale di un'abitazione acquistata senza le agevolazioni “prima casa”, con una rendita catastale di 800 euro. Il coefficiente complessivo applicabile è pari a 126. Moltiplichiamo quindi 800 per 126 e otteniamo un valore catastale di 100.800 euro.
Immaginiamo ora di avere un negozio appartenente alla categoria catastale C/1, con una rendita catastale di 1.500 euro. Il coefficiente complessivo previsto per questa categoria è pari a 42,84. Moltiplichiamo quindi 1.500 per 42,84 e otteniamo un valore catastale di 64.260 euro.
Il valore di mercato rappresenta la stima del più probabile prezzo al quale un immobile potrebbe essere scambiato sul mercato in una libera compravendita. Il valore catastale, invece, è un valore fiscale determinato sulla base dei dati catastali e utilizzato, nei casi previsti dalla legge, per il calcolo di specifiche imposte.
Il valore catastale di un terreno agricolo non edificabile, nei casi in cui si applica il coefficiente catastale 112,5, si calcola partendo dal reddito dominicale risultante in catasto. Poiché il coefficiente 112,5 incorpora già la rivalutazione del 25%, è sufficiente moltiplicare il reddito dominicale per 112,5.
Un magazzino appartiene normalmente alla categoria catastale C/2. Per calcolare il valore catastale di un magazzino con una rendita catastale di 2.000 euro si applica direttamente il coefficiente complessivo di 126, che comprende già la rivalutazione del 5%. Moltiplicando 2.000 per 126 si ottiene un valore catastale di 252.000 euro.
Valutazione gratuita in 3 minuti, ricalcolata automaticamente ogni mese.

 Italia
 España
 France
 Suisse
 Belgique / België
 Česko
 Deutschland
 Nederland
 Österreich
 Polska
 Portugal
 United Kingdom