

Risposta rapida
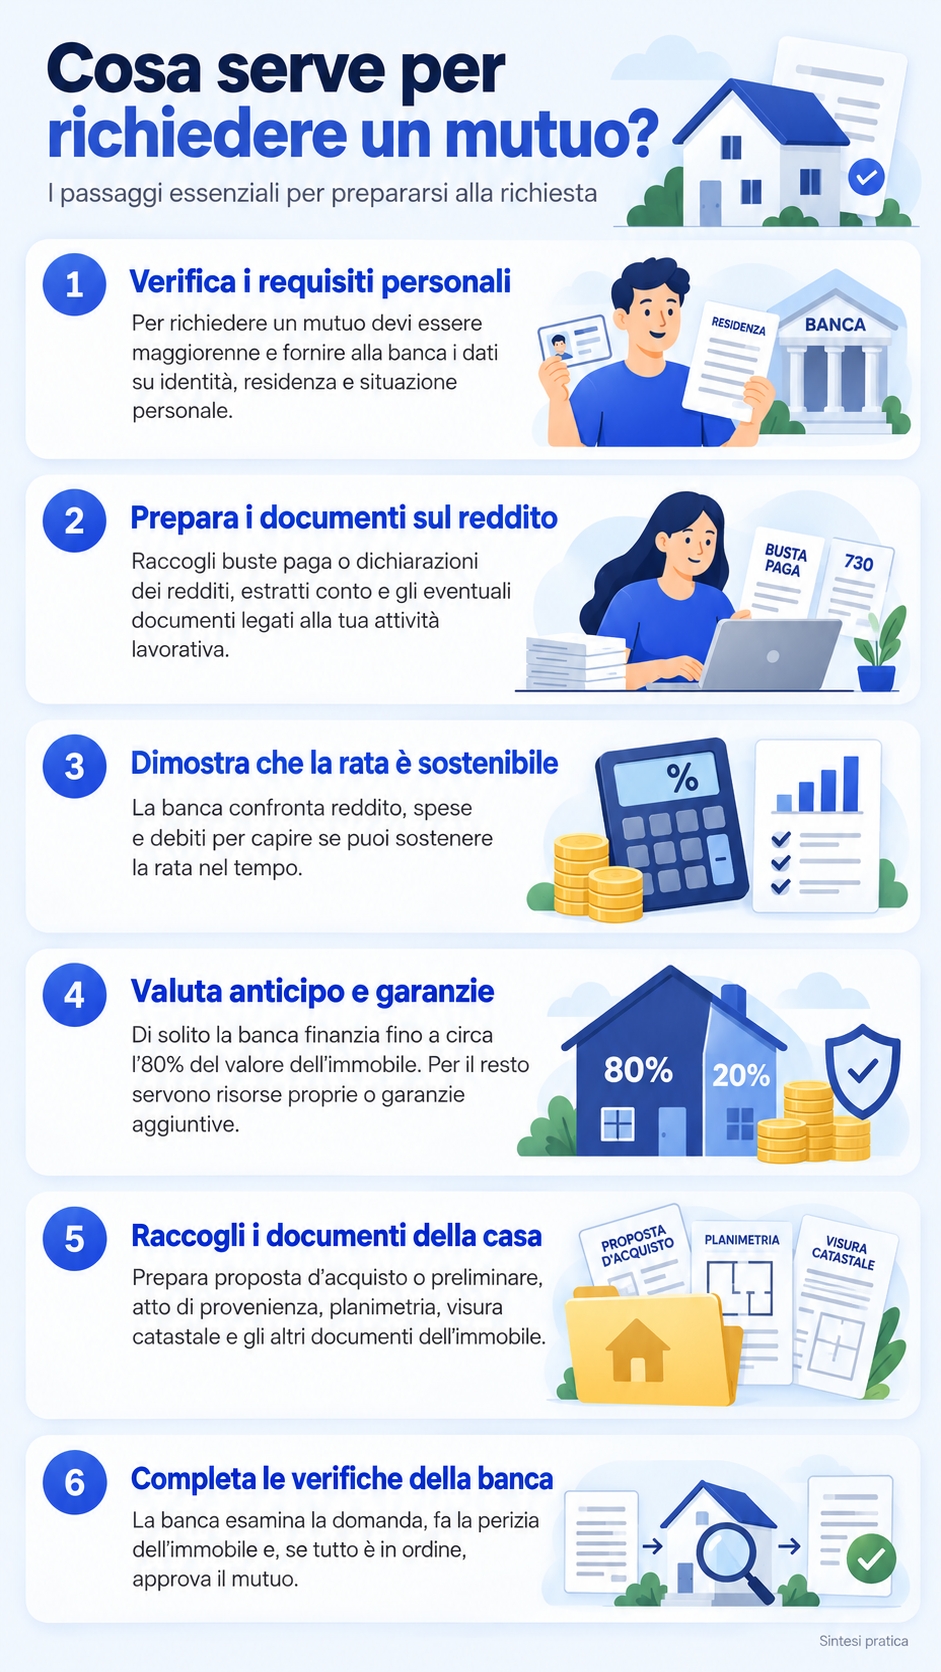
Per richiedere un mutuo servono documenti personali, reddituali e relativi all’immobile, oltre a una situazione economica che consenta alla banca di valutare positivamente la capacità di rimborso.
Punti chiave
- Documenti: identità, reddito e situazione lavorativa.
- Sostenibilità: la banca valuta reddito, debiti e storia creditizia.
- Immobile: servono preliminare, atto di provenienza e documentazione catastale.
Quando arriva il momento di comprare la prima casa, arriva anche il momento del mutuo. L'acquisto della casa è un passo importante, così come il mutuo, poiché ci si impegna finanziariamente per diversi anni. Ma cosa serve per richiedere un mutuo? In questo articolo scoprirai tutto ciò che devi preparare in vista della richiesta di un mutuo, al fine di velocizzare la procedura e presentarti al meglio.
Se desideri acquistare casa ma vorresti prima conoscere il valore dell'immobile da acquistare (o da vendere), puoi scoprirlo con il nostro strumento di valutazione gratuito. Ti occorrono solo 3 minuti e partire rispondendo alla domanda nel form qui sotto.
Quanto vale la mia casa?
Inserisci il tuo indirizzo e scopri gratuitamente il valore del tuo immobile con il nostro strumento di valutazione online.
Prima di procedere: sai cos'è un mutuo?
Un breve riepilogo, che tuttavia troviamo necessario. Prima di chiedere un mutuo, hai ben presente cosa sia?
Il mutuo ipotecario è una forma di finanziamento con cui una banca (mutuante) concede un prestito a favore di un soggetto (mutuatario), con lo scopo di fornire liquidità per l'acquisto di un bene. In questo articolo faremo riferimento ai beni immobiliari, ovvero ai mutui per l'acquisto di una casa.
Il mutuo infatti è la forma di prestito più utilizzata quando si acquista la prima casa. Nel momento in cui viene richiesto, la banca effettua una perizia del valore della casa con un proprio tecnico ed eroga la somma necessaria per coprire l'acquisto o (gran) parte di esso. Il mutuatario è vincolato ad utilizzare tale somma per l'acquisto della casa e deve ripagare il prestito con delle rate mensili sulle quali viene aggiunto un tasso d'interesse che può essere fisso o variabile, a seconda della scelta del mutuatario. Per la restituzione del prestito viene fissata una scadenza generalmente a 10, 15, 20, 25 o 30 anni.
Per avere un riferimento sul costo attuale dei finanziamenti, a luglio 2026 il TAEG medio applicato alle nuove operazioni di mutuo alle famiglie per l’acquisto di abitazioni era pari al 3,81%, in diminuzione rispetto al 3,95% di giugno. Il TAEG è particolarmente utile per confrontare le offerte perché tiene conto non soltanto degli interessi, ma anche di numerosi costi accessori del finanziamento. (Banca d’Italia)
Il mutuo per l'acquisto di una casa si dice ipotecario perché sull'immobile viene iscritta un'ipoteca a garanzia del finanziamento. In caso di grave inadempimento del mutuatario, la banca può ottenere il pignoramento dell'immobile e la sua vendita, soddisfacendo il proprio credito sul ricavato.
Per ulteriori informazioni si consulti il nostro articolo sul mutuo ipotecario.
Requisiti per ottenere un mutuo per l'acquisto di una casa
Le banche non offrono mutui senza prima controllare dei requisiti, poiché la banca prima di concedere un prestito deve tutelarsi (o, ad esser più precisi, deve tutelare la comunità dei propri risparmiatori e clienti).
Quando si chiede di "accendere" un mutuo, occorre dimostrare alla banca di possedere i requisiti necessari per la richiesta. I requisiti si possono distinguere in due tipologie principali:
- Requisiti anagrafici o legali: cittadinanza, età ecc.;
- Requisiti finanziari: la garanzia di poter potenzialmente restituire il finanziamento.
Per provare tali requisiti, occorre presentare tutta la documentazione necessaria per le verifiche del caso.

Quali sono i requisiti anagrafici necessari per richiedere un mutuo?
Iniziamo con la prima tipologia di requisito per la richiesta del mutuo: il requisito anagrafico. Per richiedere un mutuo ad un istituto di credito occorre soddisfare i seguenti requisiti:
- Età: occorre aver compiuto 18 anni. Non esiste una fascia di età che, per legge, sia necessariamente più vantaggiosa per ottenere un mutuo; gli istituti di credito possono inoltre prevedere un'età massima alla scadenza del finanziamento. Nel 2026 i giovani che non hanno ancora compiuto 36 anni rientrano tra le categorie ammesse al Fondo di Garanzia Prima Casa, se sono rispettati gli altri requisiti previsti.
- Cittadinanza e residenza: la cittadinanza italiana non è un requisito generale per ottenere un mutuo. Anche i cittadini stranieri possono richiedere un finanziamento; la banca può tuttavia prevedere specifici requisiti relativi alla residenza, alla regolarità del soggiorno, alla situazione lavorativa e alla stabilità del reddito. Ai cittadini extra UE può inoltre essere richiesto il permesso di soggiorno.
I documenti necessari per la richiesta di un mutuo
Per provare che si possiedono i requisiti necessari per richiedere un mutuo occorrerà portare i seguenti documenti:
- Carta d'identità
- Codice Fiscale
- Certificato di residenza
- Stato di famiglia
A seconda della situazione personale del richiedente, la banca può richiedere ulteriori documenti. Per esempio, in caso di matrimonio può essere necessario documentare il regime patrimoniale dei coniugi; in caso di separazione o divorzio possono essere richiesti i relativi provvedimenti. Ai cittadini extra UE può inoltre essere richiesto il permesso di soggiorno.
Anche la documentazione reddituale può variare in base alla situazione lavorativa. Oltre a buste paga, dichiarazioni dei redditi ed estratti conto, l'istituto può richiedere il contratto di lavoro o documentazione relativa all'attività professionale. Per lavoratori autonomi e professionisti possono essere richiesti, per esempio, documenti fiscali, iscrizione all'albo professionale o documentazione camerale.
Se il richiedente percepisce redditi da immobili locati, la banca può chiedere anche i relativi contratti di locazione. Allo stesso modo, è normalmente necessario dichiarare eventuali finanziamenti già in corso, che concorrono alla valutazione della capacità di sostenere la nuova rata.
Quali requisiti finanziari chiede la banca prima di concedere un mutuo?
Passiamo alla seconda tipologia: i requisiti finanziari. Prima di procedere all'accensione di un mutuo, la banca fa attente valutazioni sulla situazione finanziaria del richiedente. Alla banca interessa che questo sia effettivamente in grado di ripagare l'intera somma, con gli interessi dovuti, nel corso del tempo, in base al piano di ammortamento previsto.
Per poter ottenere il mutuo, il richiedente dovrà dimostrare di avere una fonte di reddito stabile e adeguata, che consenta di pagare le rate periodiche, solitamente mensili. Particolarmente apprezzato è il reddito fisso, che si dimostra presentando un contratto e in tal senso è molto meglio un contratto a tempo indeterminato. Una volta presentato il contratto e dimostrate le entrate periodiche nella dichiarazione dei redditi, la banca fa i suoi calcoli per calcolare la rata.
Come criterio prudenziale, Banca d'Italia indica che è ragionevole che la rata del mutuo non superi circa un terzo del reddito disponibile. La banca valuta comunque la sostenibilità del finanziamento considerando reddito, spese, altri debiti e situazione complessiva del richiedente.
Per chi ha un contratto a tempo determinato, una collaborazione o comunque un reddito meno stabile rispetto a quello derivante da un rapporto di lavoro a tempo indeterminato, ottenere il mutuo può risultare più difficile. La banca può valutare la presenza di ulteriori garanzie, compresa quella prestata da un garante.
Per valutare l'affidabilità creditizia, la banca può consultare la Centrale dei Rischi della Banca d'Italia e i Sistemi di Informazioni Creditizie (SIC) privati, che contengono informazioni sui rapporti di credito e sulla puntualità dei pagamenti. La presenza nella Centrale dei Rischi non significa di per sé essere un “cattivo pagatore”, mentre eventuali ritardi o inadempimenti possono incidere sulla valutazione del merito creditizio.
Per provare alla banca la propria possibilità di soddisfare i requisiti finanziari di un mutuo, occorre presentare la seguente documentazione:
- Documentazione reddituale: a seconda della situazione lavorativa, la banca può richiedere le ultime dichiarazioni dei redditi, come il modello 730 o il modello Redditi Persone Fisiche, e/o la Certificazione Unica (CU).
- Copia delle ultime due buste paga (i pensionati possono presentare gli ultimi due cedolini).
- Modello F24 per il pagamento di imposte, contributi e tasse
- Estratto conto bancario degli ultimi 3 mesi
- Copia del compromesso o della proposta d’acquisto dell’immobile
- Copia dell’atto di provenienza dell’immobile stesso
La dichiarazione dei redditi, le buste paga, l'eventuale documentazione fiscale e gli estratti conto riguardano la situazione economica e reddituale del richiedente; la proposta o il preliminare di compravendita e l'atto di provenienza riguardano invece l'immobile da acquistare.
Busta paga e mutuo, come funziona?
Per la richiesta del mutuo generalmente viene richiesto di mostrare le ultime due buste paga, tuttavia questo numero potrebbe aumentare a seconda dell'istituto di credito al quale ci si rivolge.
Si può fare un mutuo senza busta paga?
Se non si dispone di una busta paga, è comunque possibile ottenere un mutuo presentando delle garanzie alternative. Una delle principali soluzioni è quella di coinvolgere un garante, una persona con un reddito dimostrabile che si impegni a coprire il pagamento delle rate in caso di inadempienza.
Un'altra opzione è dimostrare di avere altre fonti di reddito, come entrate da affitti, investimenti o rendite. In alcuni casi, la banca può accettare come garanzia anche la proprietà di un altro immobile, sul quale potrebbe essere iscritta un'ipoteca.
Per i lavoratori autonomi e i liberi professionisti, è fondamentale presentare documenti come il Modello Unico e l'estratto conto corrente degli ultimi mesi. Questi documenti attestano la capacità di generare reddito e di sostenere il pagamento delle rate del mutuo.
Per i giovani che non hanno ancora compiuto 36 anni è disponibile, in presenza dei requisiti previsti, il Fondo di Garanzia Prima Casa. La garanzia ordinaria copre il 50% della quota capitale del finanziamento, ma per gli under 36 appartenenti alle categorie prioritarie può essere elevata fino all'80% quando ricorrono le condizioni previste dalla normativa, tra cui i requisiti relativi all'ISEE e al rapporto tra finanziamento e prezzo di acquisto.
Il peso del Fondo Prima Casa sul mercato dei mutui è diventato rilevante. Secondo i dati diffusi da Consap nel maggio 2026, dall’avvio dello strumento sono stati garantiti complessivamente 568.000 mutui, per un controvalore di 67,4 miliardi di euro; oltre 370.000 finanziamenti hanno riguardato giovani coppie. (Consap)
Garante e cointestatario: cosa serve per il mutuo?
Se il reddito del richiedente non è sufficiente o presenta elementi di maggiore incertezza, la banca può valutare la presenza di un garante o la richiesta congiunta del mutuo da parte di più persone.
Il garante si impegna nei confronti della banca a intervenire nel pagamento del debito secondo quanto previsto dalla garanzia sottoscritta, ma non diventa per questo proprietario dell'immobile. Il cointestatario, invece, è parte del contratto di mutuo insieme all'altro richiedente ed è quindi direttamente obbligato al rimborso.
Anche garante e cointestatario vengono sottoposti alle verifiche della banca. Possono pertanto essere richiesti documenti personali e reddituali analoghi a quelli previsti per il richiedente principale, come documento d'identità, codice fiscale, buste paga o dichiarazioni dei redditi e informazioni sugli eventuali finanziamenti in corso.
Quanto anticipo serve per richiedere un mutuo?
Oltre ad avere un reddito sufficiente per sostenere le rate, è generalmente necessario disporre di una parte del prezzo dell'immobile con risorse proprie. Secondo la Banca d'Italia, le banche finanziano normalmente fino all'80% del valore risultante dalla perizia dell'immobile.
Questo significa che, in una situazione ordinaria, chi acquista deve avere a disposizione almeno il restante 20%, oltre alle somme necessarie per affrontare le altre spese legate all'acquisto e al finanziamento.
Ad esempio, se l'immobile viene valutato 200.000 €, un mutuo pari all'80% corrisponde a 160.000 € e l'acquirente deve coprire con risorse proprie i restanti 40.000 €.
Esistono tuttavia mutui che possono finanziare una percentuale superiore all'80% e, in alcuni casi, arrivare fino al 100%, generalmente in presenza di ulteriori garanzie o di specifiche agevolazioni.
I dati più recenti mostrano però che, nella pratica, il finanziamento medio è generalmente inferiore a questa soglia. Secondo la Banca d’Italia, nel 2025 il rapporto medio tra l’importo del mutuo concesso e il valore dell’immobile, il cosiddetto loan-to-value, è rimasto prossimo al 70%. La durata media dei nuovi mutui si è invece collocata su valori di poco inferiori ai 25 anni. (Banca d’Italia)

Ricordatevi dei documenti riguardanti l'immobile da acquistare
Oltre ai documenti per dimostrare il proprio possesso dei requisiti anagrafici e finanziari necessari per il mutuo, occorre presentare anche i documenti relativi all'immobile che si desidera acquistare.
Qui di seguito, vediamo brevemente quali sono:
- Proposta d’acquisto, preliminare di compravendita o compromesso
- atto di provenienza dell'immobile;
- Planimetria catastale;
- visura catastale;
- documentazione relativa all'agibilità dell'immobile, quando necessaria;
- titolo edilizio e ulteriore documentazione urbanistica eventualmente richiesta dalla banca, in particolare per immobili di nuova costruzione.
Pre-delibera del mutuo: si può richiedere prima di trovare casa?
Non è sempre necessario aver già individuato l'immobile per effettuare una prima verifica della propria possibilità di ottenere un mutuo. Alcune banche consentono di richiedere una pre-delibera, detta anche pre-approvazione o delibera reddituale.
In questa fase vengono esaminati principalmente il reddito, la situazione lavorativa, gli eventuali finanziamenti già in corso e la storia creditizia del richiedente. La banca può così fornire un'indicazione dell'importo che potrebbe essere finanziato, permettendo all'acquirente di cercare casa conoscendo in anticipo il proprio budget indicativo.
La pre-delibera non equivale però alla concessione definitiva del mutuo. Una volta individuato l'immobile, la banca dovrà comunque verificarne la documentazione, effettuare la perizia e completare l'istruttoria prima della delibera definitiva.
Errori da evitare quando si prepara la documentazione per il mutuo
Una documentazione incompleta o non aggiornata può rallentare l'istruttoria e determinare richieste di integrazione da parte della banca. Prima di presentare la domanda conviene quindi verificare che i documenti siano leggibili, aggiornati e coerenti tra loro.
Particolare attenzione va riservata alla documentazione dell'immobile: eventuali difformità tra planimetria, dati catastali e stato effettivo dell'abitazione possono richiedere ulteriori verifiche prima che la banca possa completare la pratica.
È inoltre importante comunicare correttamente eventuali prestiti, mutui, carte revolving o altri impegni finanziari già esistenti, poiché vengono considerati nella valutazione della capacità di rimborso.
Infine, è consigliabile chiedere preventivamente alla banca l'elenco aggiornato dei documenti richiesti: quantità e tipologia della documentazione possono infatti variare in base all'istituto e alla situazione del richiedente.
Cosa succede dopo aver presentato la domanda di mutuo?
Dopo aver ricevuto la domanda e la documentazione, la banca avvia le verifiche necessarie per stabilire se concedere il mutuo. L'iter può variare da un istituto all'altro, ma comprende generalmente la valutazione della situazione economica e creditizia del richiedente, la perizia dell'immobile e, in caso di esito positivo, la delibera del mutuo.
Istruttoria e valutazione preliminare
Durante l'istruttoria la banca verifica la capacità del richiedente di sostenere il finanziamento. Vengono quindi considerati il reddito, gli impegni finanziari già esistenti, la stabilità della situazione lavorativa, le eventuali garanzie e la storia creditizia.
L'obiettivo è valutare se l'importo richiesto e la relativa rata siano sostenibili rispetto alla situazione economica del richiedente. Se questa prima valutazione ha esito positivo, l'iter può proseguire con le verifiche relative all'immobile.
Perizia dell'immobile
La banca incarica generalmente un perito di stimare il valore dell'immobile che sarà posto a garanzia del mutuo. La perizia serve sia a determinarne il valore sia a verificare gli elementi dell'immobile rilevanti per l'operazione di finanziamento.
Il valore risultante dalla perizia è particolarmente importante perché contribuisce a determinare l'importo che la banca è disposta a finanziare rispetto al valore dell'immobile.
Delibera del mutuo
Conclusa positivamente l'istruttoria e completate le verifiche sull'immobile, la banca può procedere con la delibera del mutuo. Con la delibera viene formalizzata l'approvazione del finanziamento alle condizioni stabilite dall'istituto.
Successivamente vengono completati gli adempimenti necessari alla stipula del contratto di mutuo davanti al notaio e all'erogazione della somma prevista.
Quali sono le tempistiche per la concessione di un mutuo?
Le tempistiche per l'ottenimento di un mutuo sono relativamente veloci. Dalla presentazione della documentazione possono passare 30-60 giorni per l'ottenimento del credito. Va da sé che più chiara è la situazione anagrafica e finanziaria del richiedente, più spedita sarà l'operazione di valutazione e quindi di erogazione del prestito.
Fattibilità del mutuo: richiedi aiuto ad un esperto
Talvolta può essere prezioso l'aiuto di un esperto che aiuti a considerare la propria situazione finanziaria e le numerose proposte di mutuo disponibili sul mercato. L'offerta è così vasta da diventare una vera e propria "palude". Farsi consigliare, in molti casi, consente di risparmiare tempo, denaro e stress.
Fonti
- Mutuo ipotecario e funzionamento – Banca d’Italia (2026): bancaditalia.it
- Prestiti e valutazione della capacità di rimborso – Banca d’Italia: economiapertutti.bancaditalia.it
- Fondo di Garanzia Mutui Prima Casa – Consap (2026): www.consap.it
Domande frequenti
Posso richiedere un mutuo se ho partita IVA?
Sì, è possibile richiedere un mutuo in Italia avendo una partita IVA. Tuttavia, potrebbero essere richiesti ulteriori documenti per dimostrare la stabilità e la continuità del reddito.
Quante buste paga vanno presentate per poter effettuare la richiesta di un mutuo?
Non esiste un numero di buste paga valido per tutte le banche. L'istituto può richiedere le ultime buste paga disponibili, in numero variabile in base alle proprie procedure e alla situazione lavorativa del richiedente.

 Italia
 España
 France
 Suisse
 Belgique / België
 Česko
 Deutschland
 Nederland
 Österreich
 Polska
 Portugal
 United Kingdom