Quanto vale la mia casa?
Inserisci il tuo indirizzo e scopri gratuitamente il valore del tuo immobile con il nostro strumento di valutazione online.

Quanto vale la mia casa?
Valutazione immobiliare gratuita in 3 minuti
★★★★★ Gratuita · Senza impegnoGli immobili industriali sono fabbricati destinati ad attività di produzione, lavorazione, trasformazione e stoccaggio di beni. Comprendono capannoni, stabilimenti produttivi, complessi industriali e strutture logistiche, generalmente classificati nelle categorie catastali D/1 e D/7, in base alle loro caratteristiche e destinazioni.
Punti chiave
Gli immobili industriali sono beni specificatamente utilizzati per l'esercizio di attività connesse all'industria. In questo articolo forniremo, innanzitutto, una precisa definizione di immobile industriale e illustreremo in che modo si procede alla valutazione di questa particolare tipologia di immobili dedicati al settore produttivo.
Quanto vale la mia casa?
Inserisci il tuo indirizzo e scopri gratuitamente il valore del tuo immobile con il nostro strumento di valutazione online.
Sono immobili industriali quelli progettati e costruiti per ospitare attività legate alla produzione, lavorazione, trasformazione, stoccaggio e distribuzione di beni.
Gli immobili industriali possono appartenere a singoli proprietari o società immobiliari o essere affittati a imprese per scopi industriali. Si distinguono dagli immobili commerciali, prevalentemente destinati alla vendita di beni e alla prestazione di servizi, dagli immobili residenziali destinati all'abitazione e da quelli agricoli, utilizzati per attività connesse all’agricoltura.
La classificazione dei fabbricati destinati all’esercizio di attività connesse all'industria ha implicazioni specifiche in termini di tassazione, normative di sicurezza e requisiti di accessibilità.
Nella classificazione del catasto, gli immobili con caratteristiche costruttive e funzionali specificamente industriali sono generalmente inquadrabili nel gruppo D, relativo agli immobili a destinazione speciale. Nello specifico, a seconda delle caratteristiche e della destinazione d’uso, gli immobili industriali possono rientrare nelle seguenti categorie:
Non tutti gli edifici utilizzati da imprese produttive appartengono necessariamente a queste categorie. Alcuni laboratori artigianali e depositi, per esempio, possono rientrare rispettivamente nelle categorie C/3 e C/2, quando possiedono caratteristiche ordinarie e non richiedono una classificazione tra gli immobili a destinazione speciale.
Illustriamo i dettagli delle due principali categorie industriali qui di seguito.
La categoria catastale D/1 comprende gli opifici, ossia immobili destinati ad attività produttive caratterizzati da specifiche strutture e impianti funzionali ai processi di produzione o trasformazione. In questa categoria rientrano fabbriche, stabilimenti industriali e strutture destinate alla produzione di beni, alla lavorazione delle materie prime e, in determinati casi, alla produzione di energia.
Illustriamo alcuni esempi di immobili industriali appartenenti alla categoria catastale D/1:
Possono appartenere a questa categoria anche falegnamerie industriali, caseifici, forni da pane e molini quando, per dimensioni e caratteristiche produttive, costituiscono opifici e non semplici laboratori artigianali.
La categoria catastale D/7 comprende fabbricati costruiti o adattati per rispondere alle specifiche esigenze di un’attività industriale, che non possono essere destinati ad altri utilizzi senza radicali trasformazioni.
Si pensi, per esempio, ai fabbricati destinati allo stoccaggio industriale o alle strutture specializzate funzionali a un'attività produttiva.
Possono essere compresi nella categoria catastale D/7:
La classificazione dipende dalle caratteristiche effettive dell'immobile. Per esempio, gli impianti di trattamento delle acque reflue e le discariche con produzione annessa possono essere classificati nella categoria D/1, mentre le autorimesse pluripiano e gli autosilos destinati ad attività economiche possono rientrare nella categoria D/8.
Possono inoltre rientrare nel patrimonio immobiliare industriale gli immobili destinati alle industrie estrattive e agli impianti di estrazione di acque dal sottosuolo, da classificare secondo le specifiche caratteristiche costruttive e funzionali.

La categoria catastale di un immobile industriale non deve essere confusa con la sua destinazione d'uso urbanistica. La prima identifica le caratteristiche dell'unità immobiliare ai fini catastali, mentre la seconda individua gli utilizzi legittimamente consentiti in base ai titoli edilizi e alla normativa urbanistica applicabile.
Un capannone classificato nella categoria D/7, per esempio, non può essere automaticamente utilizzato per qualsiasi attività produttiva, commerciale o logistica. Occorre verificare che l'utilizzo previsto sia compatibile con la destinazione urbanistica dell'immobile, le disposizioni comunali e gli eventuali requisiti specifici dell'attività.
Il cambio di destinazione d'uso è disciplinato, tra l'altro, dall'articolo 23-ter del D.P.R. 380/2001. A seconda della natura del mutamento, della presenza di opere edilizie e delle disposizioni regionali e comunali applicabili, possono essere necessari specifici adempimenti o titoli abilitativi.
Prima di acquistare o riconvertire un immobile industriale è quindi fondamentale verificarne la destinazione d'uso legittima, l'eventuale presenza di vincoli urbanistici e la possibilità di svolgervi l'attività desiderata.
Queste verifiche assumono particolare importanza anche nella valutazione economica dell'immobile, poiché eventuali limitazioni d'uso o interventi necessari per la riconversione possono incidere sul suo valore di mercato.
Alle categorie catastali degli immobili destinati all’esercizio di attività industriali corrispondono varie tipologie edilizie, con caratteristiche strutturali anche piuttosto diverse tra loro e in costante sviluppo. Nel corso del tempo, di pari passo con l’evoluzione dell’industria e dei sistemi produttivi, gli spazi per la produzione sono stati realizzati con logiche via via differenti per rispondere a esigenze di sicurezza e manutenzione degli impianti e flessibilità degli spazi interni.
Illustriamo approfonditamente di seguito le principali tipologie di immobile industriale.
Il capannone industriale è un edificio generalmente di grandi dimensioni, spesso sviluppato su un unico livello, destinato a uso industriale e costruito solitamente con strutture prefabbricate in acciaio o cemento armato, anche precompresso. La forma e le dimensioni possono variare in base alla natura e alla disposizione di impianti, attrezzature e macchinari che deve contenere.
Lo spazio interno è in genere adattabile alle specifiche esigenze di produzione. Un capannone industriale può essere dotato anche di soppalchi o di aree su più livelli destinati a uffici, servizi o attività accessorie. La loro presenza e superficie dipendono dalle caratteristiche del fabbricato e dalle esigenze aziendali.
Un edificio industriale avanzato, espressione descrittiva utilizzata per indicare strutture produttive tecnologicamente evolute, consente la gestione integrata e computerizzata degli impianti e delle attrezzature.
Le caratteristiche generali possono essere simili a quelle del capannone e le divisioni interne possono essere realizzate con partizioni mobili affinché gli spazi possano essere modificati in base alle esigenze. La struttura edilizia può inoltre essere integrata con sistemi informatizzati che permettono di monitorare e coordinare il funzionamento degli impianti tecnologici e produttivi.
Un complesso industriale consiste in una vasta area che comprende più edifici e strutture legate a varie fasi del processo produttivo. I complessi industriali possono includere fabbriche e spazi per la logistica.
Uno stabilimento di produzione è un'area destinata specificatamente alla produzione di merci e prodotti di vari settori, dall'elettronica all’automotive e all'alimentare.
Un centro logistico è una struttura utilizzata per la gestione, lo stoccaggio e la distribuzione di merci. Questi centri sono in genere parte integrante della catena di approvvigionamento e possono includere magazzini, aree di smistamento, sistemi di arrivo e spedizione dei materiali e impianti di trasporto e sollevamento.
Non tutti i centri logistici sono classificati catastalmente come immobili industriali: l'inquadramento dipende dalla destinazione e dalle caratteristiche dell'unità immobiliare.
Gli immobili industriali sono costruzioni impiegate nel processo produttivo aziendale e, in linea generale, sono caratterizzati da:
Conoscere e valutare le caratteristiche strutturali di un immobile a uso industriale permette di stabilire se sia idoneo allo svolgimento dell’attività a cui è destinato e funzionale alle scelte di sviluppo aziendale o se necessiti di ampliamento, ristrutturazione o accorpamento con altre sedi.
Gli immobili industriali devono rispettare specifici requisiti edilizi, impiantistici e di sicurezza, che variano in funzione delle caratteristiche del fabbricato e dell'attività esercitata.
Prima di acquistare o utilizzare un capannone industriale è opportuno effettuare una verifica tecnica e documentale riguardante principalmente:
Particolare attenzione deve essere riservata anche alla presenza di materiali contenenti amianto, alle condizioni delle coperture e agli eventuali rischi di contaminazione ambientale, soprattutto quando l'immobile è stato utilizzato in passato per attività produttive potenzialmente inquinanti.
La documentazione e gli interventi necessari dipendono dalle caratteristiche dell'edificio, dalla sua destinazione e dall'attività svolta. Non tutti gli immobili industriali, per esempio, sono automaticamente soggetti ai medesimi adempimenti antincendio.
Le eventuali irregolarità e i costi di adeguamento possono incidere significativamente sul valore dell'immobile, oltre a condizionarne l'effettiva utilizzabilità.
In Italia non esiste un unico criterio di misurazione valido per tutte le finalità. La pubblica amministrazione e gli operatori del settore immobiliare adottano criteri differenti a seconda che si debba determinare la superficie ai fini urbanistici, catastali o della valutazione economica.
Illustriamo di seguito i principali criteri di calcolo:
Per determinare correttamente la superficie di un immobile industriale è quindi necessario individuare il criterio di misurazione appropriato e applicarlo coerentemente.
Le quotazioni immobiliari relative ai capannoni industriali e ad altre tipologie produttive sono consultabili anche attraverso la banca dati dell'Osservatorio del Mercato Immobiliare (OMI) dell'Agenzia delle Entrate, che pubblica periodicamente intervalli di valori di mercato espressi in euro al metro quadro.

Il valore di mercato di un immobile industriale può essere stimato attraverso differenti procedimenti estimativi.
Per una prima valutazione indicativa, basata sul confronto con immobili simili, è possibile utilizzare la seguente formula semplificata:
Valore indicativo = Superficie commerciale × Valore unitario di riferimento al m² × Coefficiente correttivo
Il valore unitario può essere ricavato dall'analisi di compravendite di immobili comparabili nella stessa zona o in mercati simili. Le quotazioni al metro quadro dell'Osservatorio del Mercato Immobiliare (OMI) possono fornire un ulteriore riferimento orientativo.
I coefficienti correttivi permettono di considerare le differenze tra l'immobile oggetto di valutazione e quelli utilizzati come riferimento, in relazione alle caratteristiche strutturali, alla posizione, allo stato manutentivo e alle dotazioni.
Le quotazioni OMI rappresentano intervalli di valori indicativi e non sostituiscono una valutazione professionale, soprattutto nel caso di immobili industriali con caratteristiche particolari.
Inoltre, a seconda della tipologia di immobile e delle informazioni disponibili, possono essere adottati anche altri metodi estimativi, come quello basato sulla capitalizzazione dei redditi o quello del costo.
Per definire il valore di un immobile industriale è necessario conoscere anche:
Tra gli altri elementi che possono incidere sul valore figurano l'altezza utile sotto trave, la portata delle pavimentazioni, la disponibilità di piazzali per la movimentazione dei mezzi e la potenza elettrica disponibile. Queste caratteristiche possono rendere un immobile più o meno adatto alle esigenze produttive e logistiche di un'impresa.
Questi dettagli, insieme alla verifica dello stato dell'immobile, delle dotazioni impiantistiche e della documentazione urbanistica e catastale, consentono di elaborare una stima del valore degli immobili industriali quanto più possibile attendibile.
Supponiamo di avere un capannone industriale di 1.000 metri quadri nel comune di Gerenzano, in provincia di Varese.
Per illustrare il procedimento, ipotizziamo un valore unitario di riferimento pari a 200 euro al metro quadro. Si tratta di un valore scelto esclusivamente a scopo esemplificativo, che non rappresenta una quotazione OMI verificata per il comune indicato.
Considerando caratteristiche favorevoli dell'immobile rispetto al riferimento utilizzato, ipotizziamo inoltre un coefficiente correttivo complessivo pari a 1,2.
Ora, per calcolare il valore indicativo dell'immobile utilizziamo la seguente formula:
Valore indicativo = Superficie commerciale × Valore unitario al m² × Coefficiente correttivo
Inseriamo i dati di superficie, il valore unitario e il coefficiente correttivo nella formula.
Valore indicativo = 1.000 m² × 200 €/m² × 1,2 = 240.000 €
Otteniamo un valore indicativo dell'immobile industriale di 240.000 euro.
Questo risultato ha una finalità esclusivamente illustrativa. Per determinare il valore di mercato effettivo occorre utilizzare dati aggiornati e verificabili relativi a immobili comparabili, oltre a valutare le caratteristiche specifiche del fabbricato.
Gli immobili industriali classificati nelle categorie catastali D/1 e D/7 sono generalmente soggetti al pagamento dell'IMU, l'imposta municipale propria, la cui base imponibile viene determinata secondo specifici criteri.
Per gli immobili regolarmente iscritti in Catasto e dotati di rendita catastale, il procedimento prevede la rivalutazione della rendita del 5% e l'applicazione del moltiplicatore previsto per la categoria.
Per gli immobili delle categorie D/1 e D/7, il moltiplicatore IMU è pari a 65.
La formula è quindi:
Base imponibile IMU = Rendita catastale × 1,05 × 65
All'importo ottenuto viene applicata l'aliquota IMU prevista per l'immobile, considerando le disposizioni comunali e le eventuali agevolazioni applicabili.
Per gli immobili a uso produttivo appartenenti al gruppo catastale D, con le eccezioni previste dalla legge, una quota dell'imposta calcolata con aliquota dello 0,76% è riservata allo Stato. L'aliquota di base è dello 0,86%, mentre quella effettivamente applicabile deve essere verificata con riferimento alle deliberazioni del Comune.
La rendita catastale degli immobili a destinazione speciale viene generalmente determinata attraverso una stima diretta. Dal 2016, nella sua determinazione sono esclusi i macchinari, i congegni, le attrezzature e gli altri impianti funzionali allo specifico processo produttivo, secondo quanto previsto dalla normativa.
Occorre inoltre distinguere l'IMU dalla TARI, la tassa sui rifiuti, per la quale sono previste specifiche regole riguardanti le superfici destinate ad attività industriali e la produzione di rifiuti speciali.
Il mancato utilizzo di un immobile industriale non comporta automaticamente l'esenzione dalle imposte. Eventuali riduzioni devono essere valutate in base alle condizioni previste dalla legge, come illustrato nella sezione dedicata alle domande frequenti.
Un immobile industriale può essere concesso in locazione a imprese che necessitano di spazi per attività produttive, artigianali, di deposito o logistiche.
Il contratto di locazione di un capannone industriale rientra generalmente nella disciplina delle locazioni a uso diverso da quello abitativo, regolata dalla legge n. 392/1978.
Per le locazioni industriali ordinarie, la durata minima prevista è generalmente di sei anni, con rinnovo per ulteriori sei anni, salvo le eccezioni e le deroghe consentite dalla normativa. Le modalità di recesso e di disdetta dipendono dalle disposizioni applicabili e dalle condizioni contrattuali.
Il canone di locazione viene stabilito considerando le caratteristiche dell'immobile e le condizioni del mercato di riferimento. In particolare, assumono importanza:
Le quotazioni dei canoni vengono spesso espresse in euro al metro quadro annuo, anche se le modalità di determinazione possono variare in relazione alle caratteristiche dell'immobile.
Prima della sottoscrizione del contratto è opportuno verificare la destinazione d'uso consentita, le condizioni dell'immobile, la ripartizione delle spese di manutenzione, gli eventuali interventi di adeguamento e le responsabilità delle parti.
Il contratto deve inoltre essere registrato presso l'Agenzia delle Entrate, secondo le modalità e i termini previsti dalla normativa applicabile.
Illustriamo di seguito la procedura generalmente utilizzata per mettere un capannone industriale in vendita:
Per calcolare il valore di un immobile industriale il primo passo può essere la consultazione delle quotazioni immobiliari della zona e il confronto con le caratteristiche e i prezzi di immobili simili.
Gli strumenti di valutazione immobiliare online possono fornire indicazioni preliminari quando supportano la specifica tipologia di fabbricato. Tuttavia, per una stima attendibile di un immobile industriale, suggeriamo di rivolgersi a un professionista qualificato o a un'agenzia immobiliare specializzata nel settore.
Scegli l’agenzia immobiliare giusta per te
Confronta le agenzie immobiliari in base a risultati concreti, annunci attivi e recensioni di proprietari come te.
Scopri le migliori agenzie nella tua zona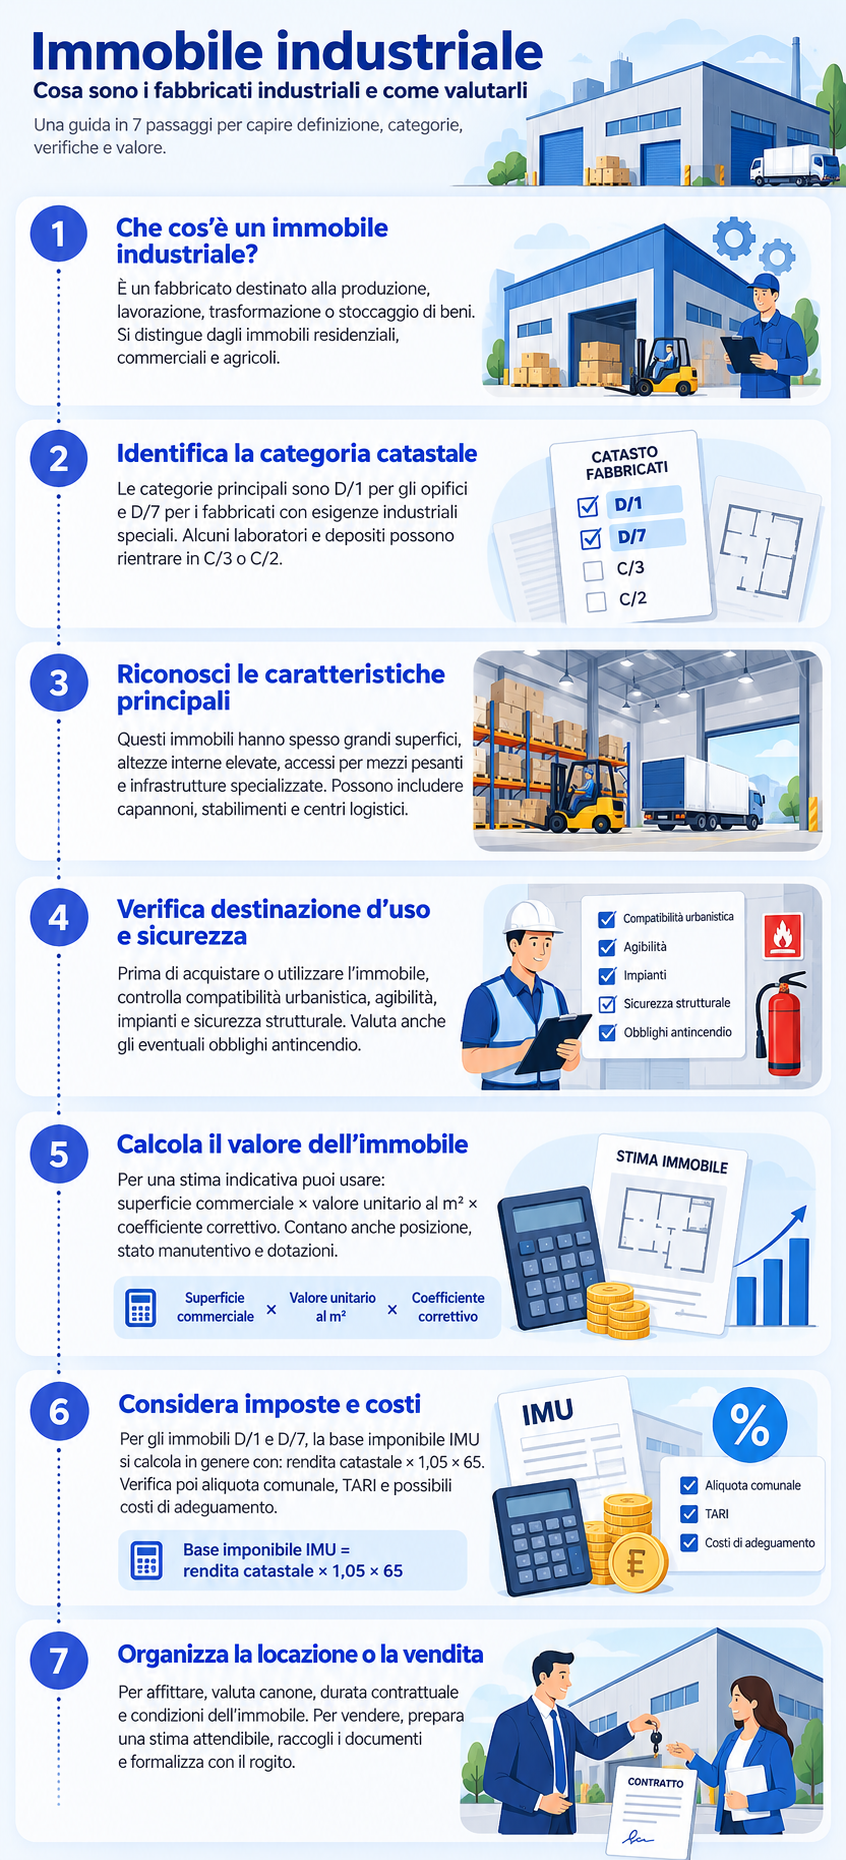
Il semplice mancato utilizzo di un immobile industriale non determina automaticamente l'esenzione dalle imposte. Per l'IMU, la legge prevede una riduzione del 50% della base imponibile per i fabbricati dichiarati inagibili o inabitabili e di fatto non utilizzati, limitatamente al periodo in cui sussistono tali condizioni e nel rispetto degli adempimenti previsti.
Per la TARI, invece, la Corte di Cassazione, con l'ordinanza n. 11130 del 28 aprile 2021, ha chiarito che il mancato utilizzo dei locali non è sufficiente a escludere il pagamento del tributo quando gli immobili sono potenzialmente idonei a produrre rifiuti urbani.
Per gli immobili industriali è inoltre prevista, alle condizioni stabilite dalla legge, l'esclusione dalla superficie soggetta a TARI delle aree in cui si producono in via continuativa e prevalente rifiuti speciali, il cui trattamento è a carico del produttore. Eventuali esclusioni o riduzioni devono essere verificate in base alle caratteristiche dell'immobile, alla documentazione disponibile e alle disposizioni applicabili.
I capannoni artigianali e industriali differiscono principalmente in base alle attività svolte, alle dimensioni e alle caratteristiche strutturali. I primi ospitano generalmente lavorazioni artigianali, mentre i secondi sono destinati ad attività produttive industriali, spesso caratterizzate da impianti e processi più complessi.
La distinzione non dipende però esclusivamente dalle dimensioni o dall'attività esercitata: ai fini catastali assumono particolare importanza le caratteristiche costruttive e funzionali dell'immobile.
Valutazione gratuita in 3 minuti, ricalcolata automaticamente ogni mese.

 Italia
 España
 France
 Suisse
 Belgique / België
 Česko
 Deutschland
 Nederland
 Österreich
 Polska
 Portugal
 United Kingdom